




 游客·请登录
 订阅标签,看你想看
 报名活动,拓展人脉
 解锁私信,参与互动









-


-
评论
(0)
-

-

-

-

行业观察 | 2024欧美化企步入战略调整期,如何寻路突围?

2025年新年伊始,回顾过去一年,在世界经济走势、地缘政治形势等因素影响下,欧美化工企业的塑料业务领域经历了不少变迁。在2024年,我们目睹了科思创被ADNOC巨额收购,以及陶氏化学、朗盛、英力士等全球化工巨头在塑料业务方面频繁动作,出售与收购活动明显升温。
可以说,欧美化工巨头们正经历一场前所未有的业务重构,“收购热”的兴起向外界传递了行业主动应变的信号,这些企业既是在寻求新的增长点,也是在为未来的可持续发展铺路。
雅式橡塑网为大家盘点2024年以来欧美化工重大出售或收购业务,它们又是如何调整战略、寻求突围之路?
国际化企步入战略调整期
步入2024年后,全球化工企业开启频繁战略调整,业务调整活跃。如阿布扎比国家石油公司(ADNOC)收购科思创,意在助力其进入全球前五大化学品公司;朗盛剥离聚氨酯业务,加速转型为特种化学品公司等等,这些交易和调整将为企业开辟新的发展机遇。
要点导读:
ADNOC收购科思创
陶氏化学向阿科玛出售软包装复合粘合剂
英力士向KPS出售复合材料
朗盛向UBE出售聚氨酯业务
SABIC向罗姆化学出售旗下PC薄膜板材
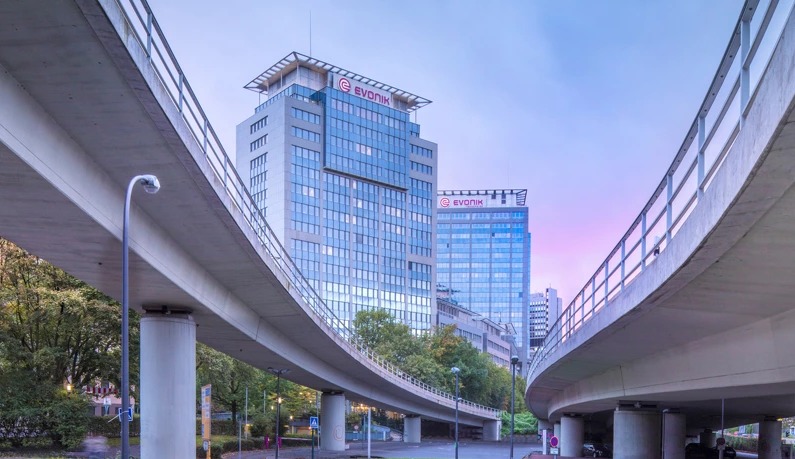
赢创计划出售聚烯烃等生产线
阿布扎比国家石油公司 (ADNOC)与科思创
内容:ADNOC收购科思创
交易金额:147 亿欧元(约合1122亿人民币)
时间:2024年12月19日
事件:ADNOC通过其子公司XRG对外宣布,已持有科思创所有对外发行股份的91.3%。由此,ADNOC成为了科思创的主要股东,但非全资拥有。这是2024年欧洲最大的并购案。
交易完成时间:预计最早于2025年下半年完成。

ADNOC
收购后,ADNOC和科思创的情况如下:
战略支持与投资:ADNOC承诺科思创将继续作为一个股份公司进行管理,并全力支持科思创的“Sustainable Future”战略,在交易完成后通过增加公司股本10%的方式认购新股,为科思创带来约11.7亿欧元的资金,用于进一步实施其增长战略。
治理结构:ADNOC同意遵守德国的治理规则,并保留科思创共同决定的监事会。ADNOC并没有计划作为交易的一部分出售、关闭或大幅减少科思创的业务活动,至少在2028年底之前不会关闭任何科思创的设施,并承诺保护科思创的技术和知识产权。
市场与技术: ADNOC有意通过此次收购,获得进入与能源转型相关的创新市场的机会,成为全球前五大化学品公司之一,科思创作为高科技创新材料和化学品的全球领导者,将助力ADNOC实现这一目标。
陶氏化学与阿科玛
内容:陶氏化学向阿科玛出售软包装复合粘合剂
交易金额:1.5亿美元(约合10.78亿人民币)
时间:2024年12月2日
事件:陶氏化学将其包装与特种塑料部门内的软包装复合粘合剂业务出售给阿科玛。出售的业务包括陶氏位于意大利、美国和墨西哥的五个生产基地,涉及溶剂型和无溶剂型层压粘合剂和热封涂料产品组合。
交易完成时间:未提及具体完成时间
陶氏化学:将继续保留了水性复合胶粘剂、丙烯酸胶粘剂等业务,这些业务仍然是其增长和可持续性战略的核心,且此次业务出售有利于陶氏化学进一步专注于其核心、高价值的下游市场。
阿科玛:软包装复合粘合剂业务的加入对公司旗下的波士胶Bostik品牌十分有利,扩展了其在胶粘剂市场的业务范围,帮助技术和产品供应方面实现升级。根据公开的信息,波士胶在2023年的销售额达到了27亿欧元。
英力士与KPS
内容:英力士向KPS出售复合材料
交易金额:17亿欧元(约合130亿人民币)
时间:2024年12月2日
事件:英力士将复合材料业务售予KPS Capital Partners。该业务每年的销售额合计超过 8 亿欧元,在欧洲、北美和南美、亚洲和中东的 17 个工厂和 3 个技术中心。
交易完成时间:预计2025年上半年完成
该项业务交易对英力士与KPS的影响如下:
英力士:面对未来的不确定性,英力士选择将重心转向未来更具资源价值和市场潜力的领域。近年英力士收购与出售业务颇为频繁,出售业务的这些资金将帮助其提供更大的财务灵活性,支持其在其他更具潜力的领域进行投资和发展。
KPS Capital Partners:这家总部位于美国纽约的私募股权投资公司,投资策略主要集中在收购制造业和工业领域的公司。近年私募股权投资在化工行业中的角色日益凸显。KPS此次收购英力士的复合材料业务,涵盖了英力士在全球的17个制造基地和3个技术中心,这将为KPS带来基础设施和广泛的全球客户基础。
朗盛与UBE
内容:朗盛向UBE出售聚氨酯业务
交易金额:约4.6亿欧元(约合35亿人民币)
时间:2024年10月3日
事件:朗盛将其聚氨酯业务出售给日本宇部兴产株式会社(UBE),UBE集团将接管朗盛所有聚氨酯业务及约400名员工。本次朗盛聚氨酯业务的剥离意味着其退出全部聚合物业务。
交易完成时间:预计2025年上半年完成 。
该项业务交易对朗盛与UBE的影响如下:
朗盛: 通过出售聚氨酯业务,进一步剥离了其最后的聚合物业务,使其更专注于更具增长潜力的特种化学品领域,进而快速转型为一家纯粹的特种化学品公司。此外,这次交易预计收益约4.6亿欧元,朗盛将利用这笔资金减少其净债务,增强财务稳定性。
UBE:总部位于日本东京的UBE是一家大型综合化学企业,业务涵盖化学、建筑材料和机械等多个领域。
朗盛的聚氨酯业务在全球拥有5个生产基地,并在美国、欧洲和中国设有应用实验室,这将为UBE提供更广泛的市场覆盖和客户资源。除此之外,美国市场还是UBE重中之重,此次收购能够满足其在美国市场的布局需求。
沙特基础工业与罗姆化学
内容:SABIC向罗姆化学出售旗下PC薄膜板材
交易金额:未直接提及具体交易金额
时间:2024年上半年完成
事件:罗姆化学与SABIC于2023年6月签署了买卖协议。罗姆化学收购SABIC旗下的PC薄膜板材业务。该业务主要以全球知名的LEXAN™品牌进行销售,提供高品质的聚碳酸酯薄膜和板材。
罗姆化学:作为全球领先的PMMA生产商,在透明薄膜和板材领域具有强大的技术和市场优势。罗姆化学现有的PLEXIGLAS®宝克力®品牌与SABIC的LEXAN™品牌在产品和市场上形成高度互补,进一步巩固罗姆化学在透明板材领域的领先地位。
赢创
内容:计划出售聚烯烃等生产线
时间:2024年12月
事件:赢创公布全新集团架构,由目前拥有五大业务部门,未来将调整为三个:
定制解决方案部门(包括涂料、油漆添加剂、化妆品和制药行业产品);
先进技术部门(包括高性能聚合物和过氧化氢生产等);
基础设施部门(提供化工生产各领域的专业服务,正考虑出售)。
另外,公司计划出售部分业务,包括聚烯烃和聚酯生产线。聚烯烃业务年销售额约为 1.09 亿美元,聚酯部门年销售额约为 1.63 亿美元。
一方面重新调整组织架构,实行精简管理模式,旨在长期显著降低成本;另一方面,将资源集中在更有增长潜力的业务上,以快速抓住市场中的增长机会,实现开源节流。
全球化工企业正在或计划出售聚合物相关业务还有很多,小编就不在此一一列举。
加速在中国的投资
随着国际化企业深化内部结构调整,部分企业也正加快对中国的投资与收购步伐。中国市场作为亚太地区乃至全球经济的重要引擎,其庞大的市场规模和持续的增长潜力,无疑为欧美化工企业提供了另一条新的发展机遇。
巴斯夫、科思创和赢创等企业2024年均公开表示了对中国市场的长期信心,并承诺将进一步扩大在中国的业务布局,凸显了中国市场在全球化工行业中日益增长的重要性。
巴斯夫
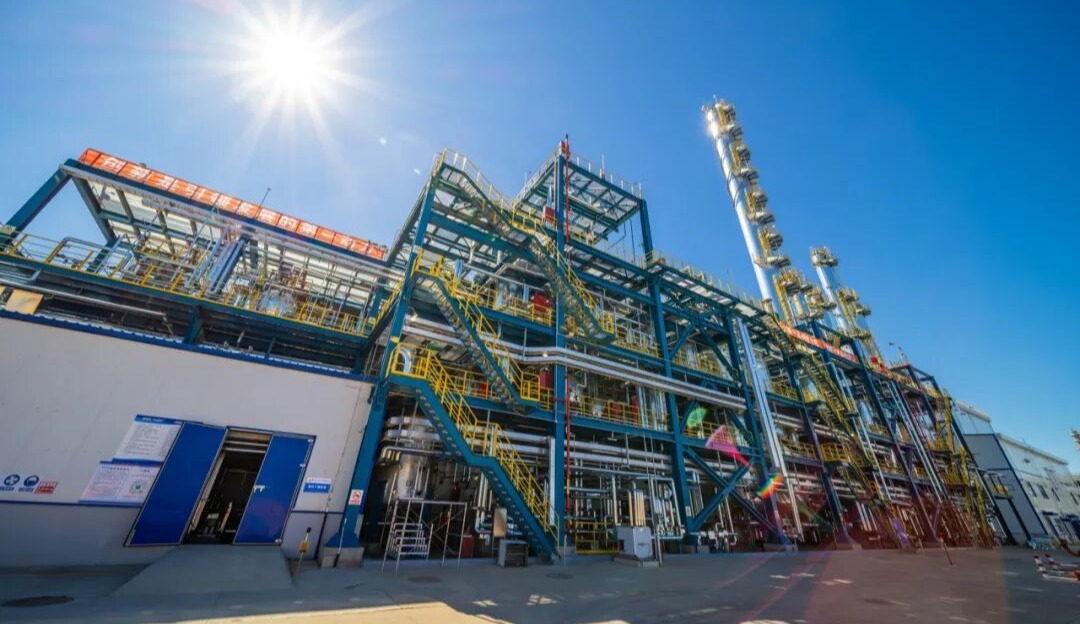
2024年1月,巴斯夫湛江一体化基地项目首批装置将生产工程塑料及热塑性聚氨酯,满足华南地区及整个亚洲市场多个增长行业的客户需求。
截止目前,巴斯夫累计在华投资已超过100亿欧元,建立了具有竞争力的本土生产、市场营销、销售、技术服务和创新网络。巴斯夫在中国南部湛江的第一家工厂已于2022年9月中上旬开始投入运营,这是巴斯夫迄今为止最大的海外投资项目,投资总额达100亿欧元(约合690亿元人民币)。

巴斯夫湛江一体化基地项目首批装置投产。
科思创
截止目前,科思创在中国投资总额已超过40亿欧元,其中37亿欧元用于上海一体化基地,这是科思创全球最大的综合性生产基地。
2024年9月,科思创宣布将在广州建设新的热塑性聚氨酯(TPU)亚太应用开发中心,计划于2024年底开工建设,2025年投入运营。
目前,科思创在珠海高栏港经济区的TPU生产基地正在建设中,该基地总占地面积约4.5万平方米。项目分三期建设,一期投资额为数千万欧元,预计于2025年完成机械竣工。
科思创计划在未来三年,将亚太区四分之三的投资落地中国,显示了对中国市场的信心。
赢创
2024年11月,赢创在南京正式启动特种胺工厂扩建项目,进一步巩固公司在聚氨酯和环氧市场的地位。
赢创计划到2030年将中国业务占比从10%提升至15%,亚洲业务占比从20%提升至30%,显示了对中国市场的长期承诺和信心。
埃克森美孚
2024年12月,埃克森美孚惠州乙烯一期项目的160万吨乙烯装置实现中交,全面进入调试阶段。2023年2月,埃克森美孚惠州乙烯项目大亚湾研发中心动工,目前为止,惠州乙烯一期项目投资已超过300亿元人民币,2024年还投资100亿元人民币。
去年12月,埃克森美孚官网发布消息称,埃克森美孚中国裂解装置将增加250万吨/年的PE、PP产能,其中PE和PP分别为165万吨/年和85万吨/年。
迈向高附加值领域
在全球经济一体化加速推进和市场竞争日益激烈的背景下,化工企业正加速向高附加值领域迈进,特别是精细化工和特种化学品领域。以赢创集团为例,该公司通过成立定制解决方案部门,深耕特种化学产品的定制化细分领域,如涂料添加剂等,积极探索新的增长动力。同样,朗盛公司也积极响应市场变化,主动调整其投资产品组合,向特种化学品业务转型。
除了开源,企业还要节流。开源,是企业向高附加值领域拓展;而节流则意味着要削减不必要的成本开支。如今欧美化工企业显然面临着高昂的生产成本挑战,包括能源价格上涨、劳动力成本上升、严格的环保法规等,这些因素使得在欧洲生产塑料的成本远高于亚洲竞争对手。这些企业不仅需要转向更盈利的业务领域,还需在高成本的生产环节上寻求风险规避,优化财务状况。
其实,不仅仅是欧洲生产塑料的成本远高于亚洲,亚洲化工企业在塑料制造领域崛起,也对欧美化工行业带来不少的冲击。近年来,亚洲化工企业在塑料制造领域的市场份额不断增加。例如,中国已经成为全球最大的塑料制品生产国和消费国。
另外,印度和东南亚国家(尤其是泰国和越南),塑料制品行业近年发展迅速,已经成为全球塑料制品市场的重要参与者。根据数据显示,亚太地区在全球塑料制品市场的占比约为23%,并且这一比例还在持续增长。
另一方面,亚洲化工企业在改性塑料、工程塑料,以及智能化制造技术创新方面不断取得突破,在引进国外先进技术的同时,在关键的“卡脖子”材料、加工工艺、零部件实现进口替代,缩小了与欧美企业的技术差距。例如,2024年道恩股份建立了国内第一条拥有自主知识产权的高性能热塑性弹性体(TPV)生产线,专注于高性能热塑性弹性体和特种弹性体的研发和生产。
结语
在全球经济动荡的背景下,企业通过出售与收购实现扩张和增强竞争力已成为一种明显趋势。当前化工行业正处于大变局中,欧美化工企业站在历史的转折点上。破局之道,在于紧抓绿色发展与高质量发展的时代脉搏,通过技术创新与可持续策略,引领企业自身和行业转型升级。
(以上资料部分来源于:Covestro、Chemistry World、Chemical & Engineering News等)
·
 点赞
丨 {{details_info.likes_count}}
 标准会员
 星尚会员
 星尚会员
 星尚会员
 精英会员
 精英会员
该内容需要登录方可查看,如需继续观看,请点击下方登录按钮 登录




相关阅读
 化工及原材料
 2026-09-29
 化工及原材料
2026-09-29
 化工及原材料
2026-09-29
 化工及原材料
2026-09-29
 化工及原材料
2026-09-29
 1
 化工及原材料
2026-09-28




您可能感兴趣

换一换
- 人脉
- 企业
 {{[item.company_name,item.company_name_english][lang]}}
{{[item.job_name,item.name_english][lang]}}
 {{[item.display_name,item.display_name_english][lang]}}
热门标签


 下载


