




 游客·请登录
 订阅标签,看你想看
 报名活动,拓展人脉
 解锁私信,参与互动









-


-
评论
(0)
-

-

-

-

乙烷出口解禁落地!卫星化学与万华化学供应链风险解除
2025年7月2日,美国商务部工业与安全局(BIS)正式发布通知,为自5月底以来持续波动中美能源贸易市场的乙烷出口风波画上了句号。
此前,乙烷贸易被卷入地缘政策博弈的风口浪尖,如今已重回正常发展轨道。这一转变不仅意味着乙烷出口业务恢复常规运作,更重要的是,为卫星化学、万华化学等中国乙烷裂解产业链上的核心企业消除了供应链层面的风险隐患。
回顾事件:中美之间“资源博弈”
仔细分析本轮乙烷出口管制的深层次动因,可以发现本质上属于一次典型的“资源博弈”。我们先来梳理下本次事件的经过。
2025年4月,中国首次启动针对七种中重稀土元素的出口许可证管制制度,特别对涉及美国军工终端用户的下游供应链实施严格审查。
作为回应,5月23日美国商务部工业与安全局(BIS)发布公告,将向中国出口的乙烷首次列入《出口管理条例(EAR)》第744.21条款,要求出口商逐票审批,理由是乙烷可能用于中国的军事用途或军事终端用户,此举被看作是试图以能源资源制衡中国的稀土资源。
6月25日:BIS释放放松信号,允许乙烷船只运输至中国但暂不准卸货,市场解读为政策即将回调的先兆。
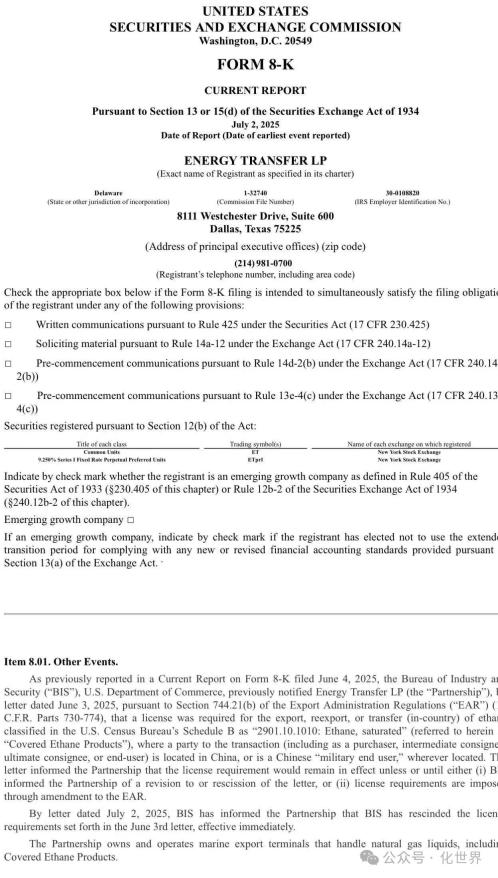
7月2日:BIS正式通知Enterprise Products Partners和Energy Transfer,撤销了6月初提出的全部乙烷出口许可要求,即刻生效。两家公司随即向美国证券交易委员会(SEC)提交的Form 8-K公告对此进行了确认,表明政策管制正式终结,乙烷出口恢复到常规状态。
卫星化学、万华化学等中国企业供应链风险解除
5月23日政策宣布后,乙烷出口立即陷入停顿,美国能源出口商Enterprise Products Partners直接受到重创,其三批共220万桶乙烷被迫搁置,美国乙烷出口船只被迫滞留在美湾港口,物流体系一度陷入短暂停滞,出口渠道受阻。
事实上,美国乙烷产能已经出现严重过剩(2024年日均产量300万桶,国内仅消化200万桶),46%依赖中国市场消化。
显然,中国是美国乙烷最大的出口目的地国,乙烷出口限制的全面解除,无论对美国企业,还是对中国的乙烷裂解企业,都会形成实质性利好。
国内企业如卫星化学、新浦化学、万华化学等化工企业,进口乙烷主要用于生产乙烯,乙烯是石化工业中重要的基础原料,广泛用于合成各种树脂、纤维、橡胶、塑料等。卫星化学和新浦化学的乙烷裂解装置主要用于生产乙烯,而万华化学则利用乙烷生产乙烯作为其一体化项目的一部分。
卫星化学:是中国最早引入乙烷裂解技术的化工龙头企业之一,其在连云港布局的乙烷裂解装置产能共计250万吨/年,原料乙烷几乎全部依赖美国进口。
新浦化学:其泰州110万吨/年乙烯装置的原料100%进口自美国。
万华化学:虽然其布局更加多元化,但乙烷也是万华一体化项目的重要原料之一。
此前政策不确定性下,卫星化学曾一度面临库存与运营压力。BIS彻底撤销限制后,卫星化学连云港乙烷裂解装置的原料供应压力得到缓解,重新进入稳定运营状态。有网友表示,卫星化学还因为此事出现了裁员。
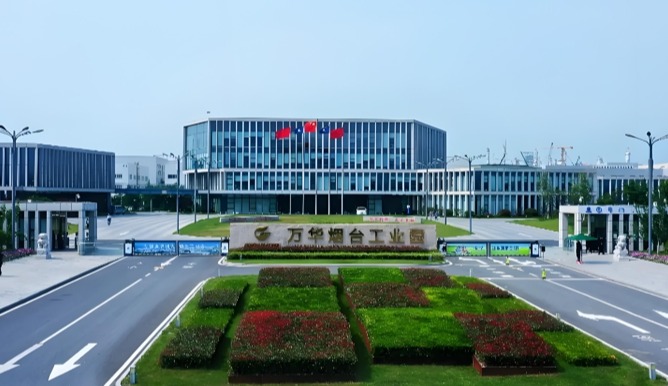
万华化学在乙烷供应链上的优势也迅速恢复。虽然万华装置灵活性较高,可选择丙烷或石脑油裂解路线替代,但乙烷路线始终具备显著的成本优势,而且乙烷也是万华一体化项目的重要原料之一。今年4月,万华烟台乙烯二期项目开车成功,此次项目的实施主要以石脑油和乙烷作为原料。
中国企业需提升供应链安全与抗风险能力
对于卫星化学、万华化学等以乙烷为主要原料的企业来说,此次风波带来的不仅是挑战,更积累了增强供应链韧性的宝贵经验,同时也提升了应对市场恐慌情绪的能力。
从长远来看,中国化工企业需在其产业布局的科学性、成本控制的精准度、管理效率的优化水平,以及在全球供应链体系中保持稳定协作的实力。
 点赞
丨 {{details_info.likes_count}}
该内容需要登录方可查看,如需继续观看,请点击下方登录按钮 登录

相关阅读
 化工及原材料
 2026-10-26
 化工及原材料
2026-10-23
 化工及原材料
2026-10-22
 化工及原材料
2026-10-21
 管理员
 化工及原材料
2026-10-21
 1
 化工及原材料
2026-10-21


您可能感兴趣

换一换
- 人脉
- 企业
 {{[item.company_name,item.company_name_english][lang]}}
{{[item.job_name,item.name_english][lang]}}
{{[item.display_name,item.display_name_english][lang]}}
热门标签


 下载


