搜索历史
清空记录
{{item.search_key}}
热门搜索
换一批
{{item.name}}
{{item.english_name}}
订阅电子报
每周1次 每2周1次
{{sum}}
登录 注册

应用行业

赋能汽车BMS防护!威孚化学推出新型聚氨酯选择性灌封胶

路博润亮相Medtec China 医用TPU本土化量产+创新材料双轮赋能医疗产业升级

斯塔尔推出升级版Sensora®触感涂层:兼顾包装性能与可持续性

产品类别

巴斯夫环境催化剂和金属业务启用全新品牌Metivo™

中石化、中石油、中国中化入局 PEEK 树脂,国内产业链多点推进

ENGEL在塞尔维亚建新工厂

活动推介

  • 【首发】从汽车到低空经济,从AI到精密成型|CPRJ车用塑料论坛,帮您看清业务增长路线

  • 明天开幕!第八届CPRJ医用橡塑论坛苏州见

  • 【工厂探访】走进海天苏州!10万级洁净车间里的微量精密注塑

图组

视频新闻

【探厂】走进海天苏州技术中心!10万级无尘车间动态演示方案

震雄:全电动LSR零气泡精密注塑医疗应用方案&数字化管理MOM

海天医用PVC解决方案,10万级无尘车间动态演示方案!

会议视频

【直播回看】海天HAITIAN: 汽车PUR模内涂层:模塑部件涂层和喷漆的未来

【精彩片段】大赛璐工程塑料Daicel HPP:从回收到刚需:PCR-POM,凭什么?

【精彩片段】Covestro科思创:创新导热材料解决方案 - 赋能新一代网络通讯产品高效热管理

企业/产品视频

原产地日本积水WS606微球,多行业发泡高效解决方案。

我们的AC发泡剂,不做低价无保障,不赚离谱高价,只守合理利润。

贺州市广硕新材料有限公司

首页 > 新闻 > 化工及原材料

产业观察 | 从韩国石化减产到中国淘汰落后产能,亚洲石化进入深度调整期

来源:雅式橡塑网 日期 :2025-08-26 作者 :章健玲
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。
章健玲 高级责任编辑
文章不仅剖析了韩国石化产业面临的原料成本劣势与生存困境,也呈现了政府与企业的三大应对路径,还前瞻性地联系到中国即将到来的整顿措施。它既是一份韩国石化行业“自救”的深度解读,也是观察亚洲化工产业格局重塑的窗口。

减产、重组、转型——韩国石化企业正进行前所未有的“自救”行动。中国也将启动淘汰炼油、石化落后产能。化工行业将迎来“大洗牌”吗?


近日,韩国十大石化企业在政府推动下签署行业重组协议,决定削减最高达25%的石脑油裂解产能,涉及规模约1470万吨。这一比例相当于韩国石化总产能的四分之一。


参与重组的韩国石化企业包括LG化学、乐天化学、SK Geocentric、韩华道达尔、韩国石油化学工业、韩华解决方案、DL Chemical、GS Caltex、HD Hyundai 和 S-Oil 公司。


韩国石化1.jpg

参与本次减产协议的韩国石化企业代表。(图源:Korea Economic Daily)


根据韩国产业通商资源部的披露,这些企业将在年底前提交具体实施方案,削减量在270万至370万吨之间。


韩国财政部长官秋庆镐明确表示,解决产能过剩是提升竞争力的关键,政府将为真正落实改革的企业提供财政与税收支持,但不会允许任何“搭便车”行为。


全球市场供需失衡


石化行业本身具有典型的周期特征,对供需变化极为敏感。过去三年,全球石化产能持续释放,而下游需求增速却明显放缓。


需求端来看,全球经济复苏乏力,汽车、纺织和建材等传统消费行业增速减弱,同时新能源转型削弱了部分石化品的边际需求。


供给端则持续扩张,中东依托低油气成本扩大规模,中国通过大炼化一体化项目快速增加产能。据IHS Markit的数据,2024年至2027年全球新增乙烯产能将超过2000万吨,其中中国和中东占比接近七成。


在供需失衡的背景下,化工品价格大幅下滑。以乙烯为例,2024年亚洲现货价格一度跌破800美元/吨,较2022年的高点下跌近四成。这直接压缩了裂解企业的利润空间,也让韩国成为受冲击最严重的国家之一。


韩国石化困境:原料成本劣势明显


韩国的石化困境根植于其独特的产业结构。作为全球最大的石脑油进口国之一,该国石化产业高度依赖石脑油原料的裂解装置。在国际油价持续高企、全球竞争日益激烈的背景下,这一原料路线的成本劣势不断凸显。


与中东以低价天然气液为原料的裂解工艺相比,韩国生产乙烯的成本显著偏高。2024年,其单位生产成本平均高出约400美元/吨,竞争力差距持续扩大。


近年来,韩国石化行业盈利能力已大幅下滑:2023年主要企业的平均营业利润率不足3%,远低于2016–2018年行业景气时期超过10%的水平。2025年上半年韩国石化产品出口额也同比下滑11.1%,总额降至217亿美元。


据韩国化学工业协会测算,若市场低迷持续,近半数韩国石化企业可能在三年内面临财务危机。


三大重组路径:减产、整合与转型


为对石化行业进行自救,韩国政府提出了三大重组目标:


  • 削减过剩产能与设施,

  • 转向高附加值特种产品生产

  • 改善企业财务状况,降低对就业和地方经济的冲击。


具体到执行层面,产业整合将从区域入手。


在大山工业区,乐天化学与现代集团正在探讨合并裂解业务;


在蔚山工业区,SK创新与韩国石油化学则研究通过削减产量与联合运营进行整合;


在丽水工业区,七家裂解厂过度集中,业内预期GS Caltex、LG化学和乐天化学可能会探索联合运营模式。然而丽水的情况更为复杂,YNCC(韩国最大的石脑油裂解中心)因流动性问题被迫暂停第三工厂,使得整体谈判进程增加了不确定性。


韩国石化.jpg

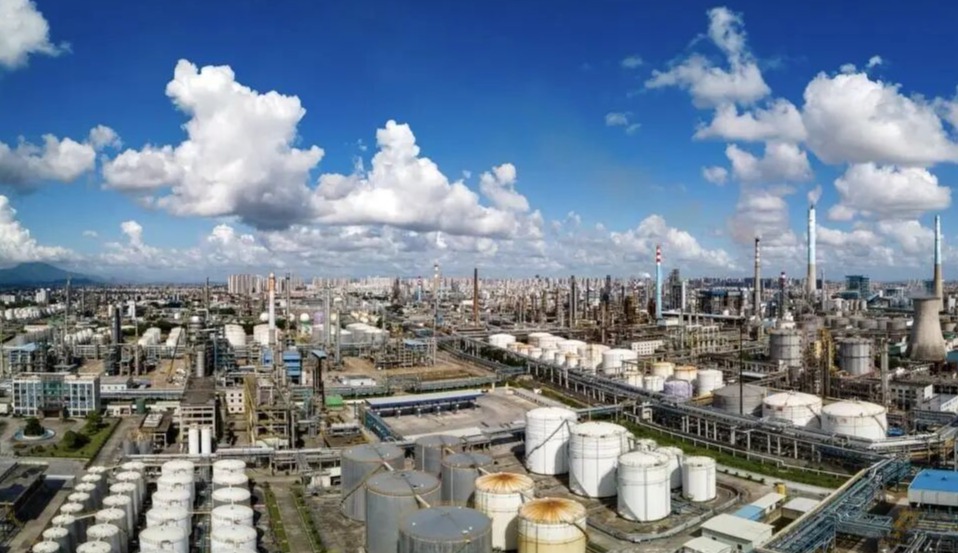
位于韩国丽水工业区的锦湖石化工厂。(图源:Korea Economic Daily)


政府层面,则通过财政补贴、税收减免和产业危机地区认定等方式,帮助地方缓冲重组所带来的就业与经济冲击。例如瑞山市有望被指定为产业危机地区,一旦获得认定,当地社区将得到就业稳定资金、税收减免和专项贷款等支持。


中国将启动对石化与炼油行业的全面整顿


在全球石化市场新增产能持续释放的背景下,韩国石化减产虽然难以从根本上缓解供应过剩压力,但或对稳定亚太市场预期起到一定信号作用。


值得注意的是,产能过剩问题并非韩国独有。中国石化行业也已显现结构性过剩风险。据彭博社报道,中国政府预计于今年9月启动对石化与炼油行业的全面整顿,旨在淘汰落后产能、推动产业升级,并将投资引导至高端材料领域。


彭博社.png

彭博社报道中国政府于今年9月启动对石化与炼油行业的全面整顿。


知情人士透露,该方案正待工业和信息化部最终批准。内容包括要求运营超过20年的石化装置——约占全国总数40%——进行节能增效改造;推动产能由大宗化学品转向特种精细化学品;并建立新投资机制,优先支持人工智能、机器人、半导体、生物医学、电池及可再生能源相关化学品的研发与生产。


整顿亦瞄准规模偏小、能效低下的炼油产能。年产能低于200万吨的炼油厂可能面临关停。行业因汽油和柴油需求下滑已出现约6000万吨产能过剩,开工率普遍偏低。


乙烯产能过剩问题则预计难以通过本轮整顿直接解决。据中经数据统计,2024年中国乙烯产能已达3493.37万吨/年,2025年产量预计逼近3820万吨,供应过剩的压力仍在攀升。


据报道,出于过剩担忧,2026年后新建乙烯项目审批可能趋严,该议题已被列为下一个五年规划中的重点。


从韩国石化行业的减产重组,到中国对炼油石化落后产能的淘汰,这场席卷亚洲的深度调整将如何重塑全球石化行业的竞争格局?欢迎评论区留言!“雅式橡塑网”也将持续关注后续动态。


(上述资料来源:Korea Economic Daily、彭博社、中经数据、IHS Markit)


 点赞 丨  {{details_info.likes_count}}
化工原材料
LG化学LG Chem
 濮阳市科美塑料有限公司    标准会员  
 湖北羽川新材料科技有限公司    标准会员  
 上海微譜檢測科技集團股份有限公司    标准会员  
 浙江倍拓科技有限公司    标准会员  
 恩欣格工程塑料(上海)有限公司    标准会员  
 福建香江石化有限公司    星尚会员  
 上海华征复合材料有限公司    标准会员  
 合肥新思路智能科技有限公司    优享会员  
 浙江华源颜料股份有限公司    标准会员  
 达创新材料科技(山东)有限公司    标准会员  
 科森(南通)新材料有限公司    星尚会员  
 广东省本奇环保新材料有限公司    精英会员  
 桐乡市小老板特种塑料制品有限公司    标准会员  
 嘉善意德珑氟技术股份有限公司    优享会员  
 广西贺州市科隆粉体有限公司    标准会员  
 上海玉城高分子材料股份有限公司    标准会员  
 浙江三诚塑业有限公司    优享会员  
 威海联桥新材料科技股份有限公司    标准会员  

该内容需要登录方可查看,如需继续观看,请点击下方登录按钮   登录
来源:雅式橡塑网 日期 :2025-08-26 作者 :章健玲
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。
章健玲 高级责任编辑
文章不仅剖析了韩国石化产业面临的原料成本劣势与生存困境,也呈现了政府与企业的三大应对路径,还前瞻性地联系到中国即将到来的整顿措施。它既是一份韩国石化行业“自救”的深度解读,也是观察亚洲化工产业格局重塑的窗口。

减产、重组、转型——韩国石化企业正进行前所未有的“自救”行动。中国也将启动淘汰炼油、石化落后产能。化工行业将迎来“大洗牌”吗?


近日,韩国十大石化企业在政府推动下签署行业重组协议,决定削减最高达25%的石脑油裂解产能,涉及规模约1470万吨。这一比例相当于韩国石化总产能的四分之一。


参与重组的韩国石化企业包括LG化学、乐天化学、SK Geocentric、韩华道达尔、韩国石油化学工业、韩华解决方案、DL Chemical、GS Caltex、HD Hyundai 和 S-Oil 公司。


韩国石化1.jpg

参与本次减产协议的韩国石化企业代表。(图源:Korea Economic Daily)


根据韩国产业通商资源部的披露,这些企业将在年底前提交具体实施方案,削减量在270万至370万吨之间。


韩国财政部长官秋庆镐明确表示,解决产能过剩是提升竞争力的关键,政府将为真正落实改革的企业提供财政与税收支持,但不会允许任何“搭便车”行为。


全球市场供需失衡


石化行业本身具有典型的周期特征,对供需变化极为敏感。过去三年,全球石化产能持续释放,而下游需求增速却明显放缓。


需求端来看,全球经济复苏乏力,汽车、纺织和建材等传统消费行业增速减弱,同时新能源转型削弱了部分石化品的边际需求。


供给端则持续扩张,中东依托低油气成本扩大规模,中国通过大炼化一体化项目快速增加产能。据IHS Markit的数据,2024年至2027年全球新增乙烯产能将超过2000万吨,其中中国和中东占比接近七成。


在供需失衡的背景下,化工品价格大幅下滑。以乙烯为例,2024年亚洲现货价格一度跌破800美元/吨,较2022年的高点下跌近四成。这直接压缩了裂解企业的利润空间,也让韩国成为受冲击最严重的国家之一。


韩国石化困境:原料成本劣势明显


韩国的石化困境根植于其独特的产业结构。作为全球最大的石脑油进口国之一,该国石化产业高度依赖石脑油原料的裂解装置。在国际油价持续高企、全球竞争日益激烈的背景下,这一原料路线的成本劣势不断凸显。


与中东以低价天然气液为原料的裂解工艺相比,韩国生产乙烯的成本显著偏高。2024年,其单位生产成本平均高出约400美元/吨,竞争力差距持续扩大。


近年来,韩国石化行业盈利能力已大幅下滑:2023年主要企业的平均营业利润率不足3%,远低于2016–2018年行业景气时期超过10%的水平。2025年上半年韩国石化产品出口额也同比下滑11.1%,总额降至217亿美元。


据韩国化学工业协会测算,若市场低迷持续,近半数韩国石化企业可能在三年内面临财务危机。


三大重组路径:减产、整合与转型


为对石化行业进行自救,韩国政府提出了三大重组目标:


  • 削减过剩产能与设施,

  • 转向高附加值特种产品生产

  • 改善企业财务状况,降低对就业和地方经济的冲击。


具体到执行层面,产业整合将从区域入手。


在大山工业区,乐天化学与现代集团正在探讨合并裂解业务;


在蔚山工业区,SK创新与韩国石油化学则研究通过削减产量与联合运营进行整合;


在丽水工业区,七家裂解厂过度集中,业内预期GS Caltex、LG化学和乐天化学可能会探索联合运营模式。然而丽水的情况更为复杂,YNCC(韩国最大的石脑油裂解中心)因流动性问题被迫暂停第三工厂,使得整体谈判进程增加了不确定性。


韩国石化.jpg

位于韩国丽水工业区的锦湖石化工厂。(图源:Korea Economic Daily)


政府层面,则通过财政补贴、税收减免和产业危机地区认定等方式,帮助地方缓冲重组所带来的就业与经济冲击。例如瑞山市有望被指定为产业危机地区,一旦获得认定,当地社区将得到就业稳定资金、税收减免和专项贷款等支持。


中国将启动对石化与炼油行业的全面整顿


在全球石化市场新增产能持续释放的背景下,韩国石化减产虽然难以从根本上缓解供应过剩压力,但或对稳定亚太市场预期起到一定信号作用。


值得注意的是,产能过剩问题并非韩国独有。中国石化行业也已显现结构性过剩风险。据彭博社报道,中国政府预计于今年9月启动对石化与炼油行业的全面整顿,旨在淘汰落后产能、推动产业升级,并将投资引导至高端材料领域。


彭博社.png

彭博社报道中国政府于今年9月启动对石化与炼油行业的全面整顿。


知情人士透露,该方案正待工业和信息化部最终批准。内容包括要求运营超过20年的石化装置——约占全国总数40%——进行节能增效改造;推动产能由大宗化学品转向特种精细化学品;并建立新投资机制,优先支持人工智能、机器人、半导体、生物医学、电池及可再生能源相关化学品的研发与生产。


整顿亦瞄准规模偏小、能效低下的炼油产能。年产能低于200万吨的炼油厂可能面临关停。行业因汽油和柴油需求下滑已出现约6000万吨产能过剩,开工率普遍偏低。


乙烯产能过剩问题则预计难以通过本轮整顿直接解决。据中经数据统计,2024年中国乙烯产能已达3493.37万吨/年,2025年产量预计逼近3820万吨,供应过剩的压力仍在攀升。


据报道,出于过剩担忧,2026年后新建乙烯项目审批可能趋严,该议题已被列为下一个五年规划中的重点。


从韩国石化行业的减产重组,到中国对炼油石化落后产能的淘汰,这场席卷亚洲的深度调整将如何重塑全球石化行业的竞争格局?欢迎评论区留言!“雅式橡塑网”也将持续关注后续动态。


(上述资料来源:Korea Economic Daily、彭博社、中经数据、IHS Markit)


全文内容需要订阅后才能阅读哦~
立即订阅

相关阅读

化工及原材料
巴斯夫环境催化剂和金属业务启用全新品牌Metivo™
 2026-09-23
化工及原材料
中石化、中石油、中国中化入局 PEEK 树脂,国内产业链多点推进
 2026-09-23
化工及原材料
科思创弹性体中试工厂在德国勒沃库森启用,推动高性能弹性体迈向可循环发展
 2026-09-23
化工及原材料
利夫生物发布呋喃类生物基材料产业化成果,推动其规模化商业落地
 2026-09-23
化工及原材料
恩骅力高性能PPS,为液冷系统打造“不锈”内核
 2026-09-23
化工及原材料
华峰瑞讯生物基 THF、PTMEG 实现规模化量产
 2026-09-21
编辑精选
更多
【独家对话】北化工谢鹏程教授(5):未来模内喷涂会走向哪里?
朱柳 执行编辑/内容统筹
未来先进制造的竞争,不只在于能否把产品做出来,更在于能否在复杂扰动下实现稳定、绿色、智能的持续制造。.
【独家对话】北化工谢鹏程教授(4):模内喷涂距离规模应用有多远?
朱柳 执行编辑/内容统筹
从‘找到最佳参数’转向‘建立可感知、可预测、可复制的稳健制造体系。”

您可能感兴趣

换一换

  • 人脉
  • 企业
loading... 无内容
{{[item.truename,item.truename_english][lang]}} {{[item.company_name,item.company_name_english][lang]}} {{[item.job_name,item.name_english][lang]}}
{{[item.company_name,item.company_name_english][lang]}} 公司名称    {{[item.display_name,item.display_name_english][lang]}}  

人工智能AI 回收 PCR 汽车

产业观察 | 从韩国石化减产到中国淘汰落后产能,亚洲石化进入深度调整期

章健玲
2025-08-26
文章不仅剖析了韩国石化产业面临的原料成本劣势与生存困境,也呈现了政府与企业的三大应对路径,还前瞻性地联系到中国即将到来的整顿措施。它既是一份韩国石化行业“自救”的深度解读,也是观察亚洲化工产业格局重塑的窗口。
识别右侧二维码,进入阅读全文
下载
x 关闭
订阅
亲爱的用户,请填写一下信息
立即订阅
顶部
反馈
客服
新闻
市场新闻
应用行业
产品类别
专访
视频
图片故事
热点专题
活动推介
杂志
前线
塑料应用
化学品及原料
加工技术与装备
环境与节能
大咖面对面
产品类别
注塑机
挤出机
辅助设备
吹塑机
模具
热流道
螺杆
应用行业
包装
汽车
医疗
回收
电子电器
LED照明
建筑
其他
活动
线下研讨会
在线研讨会
CHINAPLAS
CPS+ 在线供需对接平台
官方刊物
CPS 电子报
媒体介绍
社交媒体
微信
微博
Copyright © 2026 雅式橡塑网 北京雅展展览服务有限公司 All rights reserved 本网站内容受版权保护, 未经许可不得转载  京ICP备19044398号-1 京公网安备11010502056620号