




 游客·请登录
 订阅标签,看你想看
 报名活动,拓展人脉
 解锁私信,参与互动









-


-
评论
(0)
-

-

-

-

全球化工Q3财报出炉:陶氏稳守北美优势,金发、万华、恒力等增速亮眼
2025 年第三季度,全球化工行业财报陆续披露。市场此前 “下半年温和复
苏” 的预期未完全落地,行业整体呈现显著的区域差异化发展态势。
欧洲企业面临需求与成本双重考验,北美依托原料优势保持相对稳定,中国企业则在不同赛道上推进稳健经营与领域突破。
欧洲:成本高企,企业加速结构调整
第三季度,欧洲化工行业持续承压。下游汽车、建筑等主要应用领域需求复苏缓慢,企业普遍面临需求疲软与成本高企的双重压力。多家龙头企业在财报发布前已提前下调预期,并通过资产优化和成本管控来应对复杂的市场环境。
赢创(Evonik)
赢创在财报季前下调了第三季度业绩预期,预计调整后EBITDA将在4.2亿至4.6亿欧元之间,低于去年同期的5.77亿欧元。
公司此前预期下半年经济会出现温和复苏,但终端市场需求依旧疲弱,客户普遍采取谨慎采购策略,导致营运资金减少幅度低于原计划。
赢创预计全年调整后EBITDA约为19亿欧元(此前区间为20亿–23亿欧元),反映出疲软需求可能持续至年底。公司表示,将通过现金流管理与成本控制保持财务稳健,同时在特种化学品与高附加值业务上持续优化投资结构。
图源:赢创
科思创(Covestro)
由于全球经济复苏乏力,科思创于7月提前下调2025财年预期。公司预计第三季度调整后EBITDA在1.5亿至2.5亿欧元之间。其核心业务受终端市场需求不振与价格压力影响,短期内难以实现显著改善。
科思创管理层表示:“将继续聚焦运营效率与高性能材料业务,以技术创新推动中长期盈利能力恢复。"
图源:科思创
阿克苏诺贝尔(AkzoNobel)
阿克苏诺贝尔公布的前三季度销售额为77.86亿欧元,同比下降4%。其中,有机销售持平,价格结构优化(+2%)被销量下滑(-2%)所抵消。宏观经济不确定性导致北美市场需求下滑,而欧元升值也带来了约4%的汇率负面影响。
公司强调,将通过稳价策略与供应链优化来缓冲市场波动,并持续推进装饰漆和高性能涂料业务的区域平衡。
英力士(Ineos Group Holdings SA)
英力士第三季度调整后EBITDA为3.75亿欧元,同比下降约38%,但较第二季度的3.12亿欧元有所改善。公司指出,关税政策不确定性、能源成本上升以及欧洲脱碳法规叠加,给整体经营环境带来持续压力。
为应对挑战,英力士推行严格的现金节约政策,包括控制固定成本、推迟资本项目投资及延后部分装置检修。同时,公司关闭或封存了多处欧洲装置,以优化产能结构。
总体来看,欧洲化工企业正处于结构性调整阶段。面对需求疲软与能源成本高企的局面,企业普遍通过成本控制、资产整合与高附加值业务布局来提升抗风险能力,为下一轮复苏积蓄动能。
北美:原料优势下的稳健运营
北美化工企业凭借页岩气产业链带来的原料成本优势,在全球需求调整期整体保持相对稳健。通过推进成本优化与资本支出控制,企业在一定程度上抵消了市场价格下行带来的压力。
陶氏(Dow)
陶氏2025年第三季度净销售额为100亿美元,同比下降8%,环比下降1%;销量同比下降1%,环比上升1%。
其经营性EBITDA为18亿美元,同比减少4.61亿美元,但环比增长2.01亿美元。
图源:陶氏
在当前市场环境下,陶氏持续推进运营优化。董事长兼首席执行官吉姆·菲特林表示,公司计划到2026年底实现10亿美元的成本削减目标,并在2025年削减约10亿美元的资本支出。该计划已取得阶段性成效,部分抵消了价格下行对利润的影响。
此外,美国墨西哥湾沿岸新建的烷氧基化装置释放出积极信号,带动关键终端市场需求回升,实现销量和盈利的环比增长。整体来看,陶氏通过产能优化和技术创新,在市场调整期展现出一定的韧性和结构性优势。
中国:聚焦核心赛道,稳中有进
在原油价格波动、部分下游需求复苏不及预期的背景下,中国化工企业整体展现出稳健的产业韧性和结构优化趋势,多家龙头企业通过降本增效、结构调整和创新布局,呈现出分化但积极的经营态势。
金发科技
10月27日,金发科技公布2025年第三季度报告,其营收、利润、现金流等核心指标均实现大幅增长,展现出强劲的经营韧性与发展潜力。
报告显示,第三季度公司实现营业收入179.8亿元,同比增长5.04%;归母净利润4.79亿元,同比激增58.04%;扣非净利润4.53亿元,同比增长58.29%。利润总额达4.87亿元,同比大增149.55%,显示出公司在成本控制与产品溢价能力方面的显著提升。
前三季度,金发科技实现营业收入496.16亿元,同比增长22.62%;归母净利润10.65亿元,同比增长55.86%,表现亮眼。
金发科技表示,业绩增长主要得益于公司持续优化改性塑料产品结构,在汽车、电子电工、新能源等领域销量与毛利双增,并加速全球化布局,积极拓展海外市场。
2025年,公司在西班牙、墨西哥、波兰等地的新基地相继落地,形成覆盖欧洲、北美和东南亚的全球产能布局,显著提升国际竞争力。
万华化学
10月24日,万华化学披露三季度报告。前三季度实现营业收入1442亿元,同比下降2.3%;归母净利润91.6亿元,同比下降17.5%。但单看第三季度,营业收入533亿元、净利润30.4亿元,均实现同比增长,季度表现优于上半年。
尽管聚氨酯、石化系列产品价格整体下行,万华化学通过原料采购优化、产品结构调整和下游一体化运营,维持了稳定的现金流与领先的产销规模。
公司毛利率环比回升至14.2%,显示出盈利修复的积极信号。
总体来看,万华的波动更多来自周期性价格压力,而非经营失衡。产品多元化和精细化管理能力仍是其长期竞争核心。
图源:万华化学
宝丰能源
10月23日,宝丰能源发布三季报,前三季度实现营收355亿元,同比增长46%;归母净利润89亿元,同比大增97%。第三季度净利润同比翻倍至32亿元。
依托大型煤化工装置的规模优势及成本管控,宝丰能源实现了显著的利润弹性。
宝丰能源的高增长体现了中国能源化工企业在资源整合与产业链协同方面的优势,也反映出传统化工企业通过效率提升实现业绩突破的路径。
中复神鹰
中复神鹰三季报显示,其2025年第三季度实现营业收入6.15亿元,同比增长59.23%;归母净利润5100万元,实现由负转正。
公司前三季度营业收入同比增长37.39%,主要得益于碳纤维产品销量显著提升。市场对高性能碳纤维材料需求持续扩大,推动中复神鹰在航空航天、新能源等高端应用领域加速渗透。
随着国产碳纤维在航空、新能源等领域渗透加速,中复神鹰的市场地位有望进一步提升,其盈利能力改善趋势值得关注。
恒力石化
前三季度实现营收1573.84亿元,同比下降11.46%;归母净利润50.23亿元,同比微降1.61%。其中,第三季度净利同比增长超80%,表现亮眼。
恒力石化表示,得益于成本管控与产品结构优化,毛利率较去年同期稳步提升。公司灵活践行“宜油则油、宜烯则烯、宜芳则芳、宜化则化”的运营策略,在炼化、石化、化工及新材料板块之间形成了显著的协同效应。
此外,公司在差异化纤维、功能性薄膜、工程塑料及可降解新材料等下游新材料领域持续布局,并在环保方面坚持高标准设计与管理。
恒力石化全产业链体系带来的成本与规模优势,使公司在需求复苏尚不均衡的背景下仍能稳健增长。
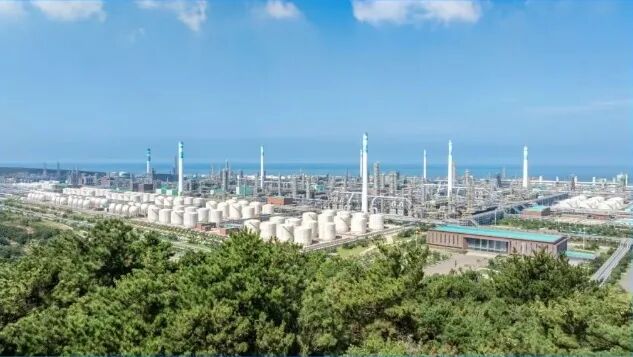
图源:恒力石化
2025年Q3的财报显示,全球化工企业在应对市场波动和区域差异时采取了不同策略,整体来看,行业正在经历“区域分化、赛道分化、企业分化”的阶段,未来的发展方向值得关注。
 点赞
丨 {{details_info.likes_count}}
该内容需要登录方可查看,如需继续观看,请点击下方登录按钮 登录



相关阅读
 化工及原材料
 2026-09-16
 化工及原材料
2026-09-11
 化工及原材料
2026-09-10
 化工及原材料
2026-09-09
 化工及原材料
2026-09-08
 化工及原材料
2026-09-07


您可能感兴趣

换一换
- 人脉
- 企业
 {{[item.company_name,item.company_name_english][lang]}}
{{[item.job_name,item.name_english][lang]}}
 {{[item.display_name,item.display_name_english][lang]}}
热门标签


 下载


