




 游客·请登录
 订阅标签,看你想看
 报名活动,拓展人脉
 解锁私信,参与互动









-


-
评论
(0)
-

-

-

-

恩捷股份计划收购中科华联:意在降本还是提前卡位未来技术?
近日,国内锂电池隔膜龙头企业恩捷股份发布重磅公告,拟收购青岛中科华联新材料股份有限公司100%股权,并同步推进配套融资。自12月1日证券交易开市起,恩捷股份将停牌,预计十个交易日内将披露具体交易方案。
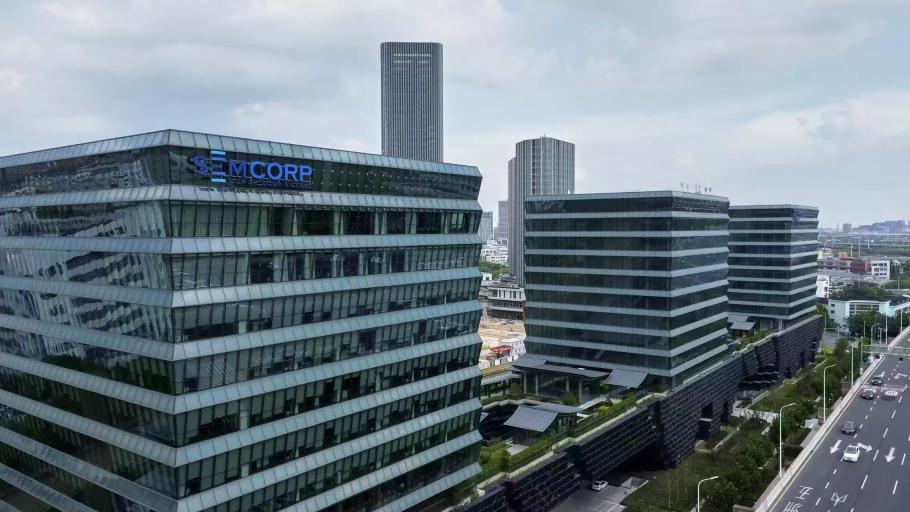
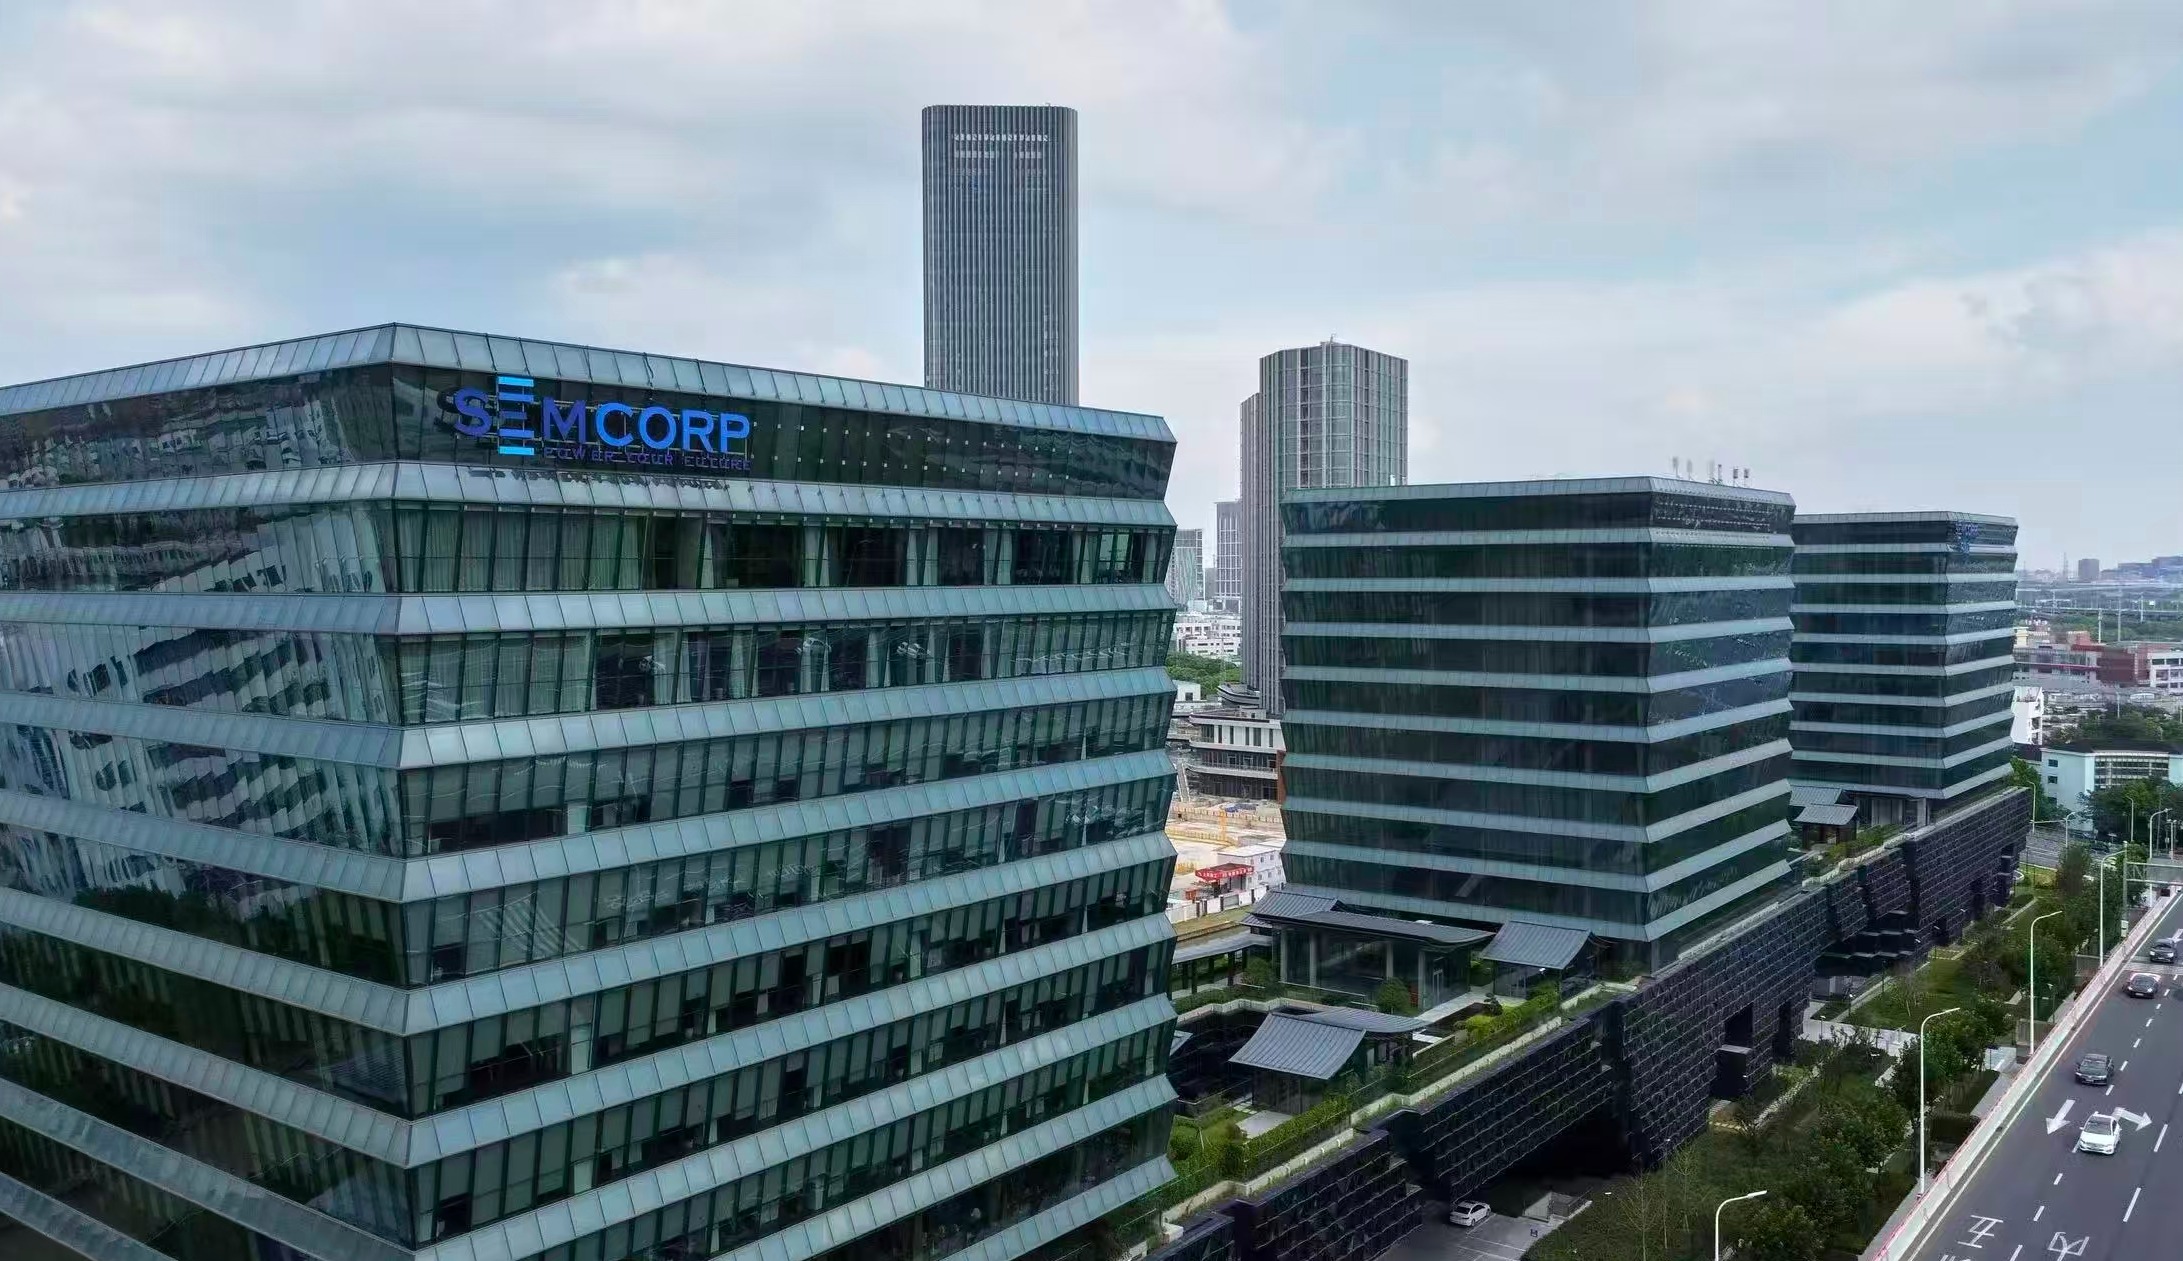
恩捷股份位于上海的全球新能总部大楼。(图源:恩捷股份)
据了解,中科华联长期专注于湿法PE隔膜、BOPET、PI隔膜、质子交换膜及高强纤维等新材料装备的研发与生产,是行业重要的设备制造商。
而恩捷股份,大家应该不陌生——它已经连续七年稳坐国内隔膜市场份额头把交椅。
此次收购,表面上看像是恩捷股份在拓展业务,但也不排除在盈利下滑、财务吃紧的背景下,向着产业链上游主动“挖深”护城河的主动突围。
锂电池隔膜产能高速扩大,价格持续走低
隔膜是锂电池四大核心材料之一。过去几年,它凭借40%–50%的高毛利率吸引了大量资本。高利润刺激下,产能迅速扩张。
EVTank数据显示,2024年国内隔膜出货量达到227.5亿平方米,同比增长28.6%。其中,湿法隔膜增速更快,同比增长35.2%,占市场近八成。
但随着产能集中释放,市场竞争愈发激烈。部分企业为抢市场份额,在招标中大幅降价,这使得隔膜价格持续下行。
数据显示,2024年湿法隔膜价格同比下降约30%。行业整体利润空间被明显压缩。
恩捷的盈利挑战与财务负重
即便是行业老大恩捷股份,也未能躲过隔膜价格下行的冲击。
财报显示,2024年公司归母净利润首次亏损,达到-5.56亿元。进入2025年前三季度,营收虽达95.43亿元,但净利润同比下降119.46%,亏损8632万元。毛利率进一步收缩至15.90%,比去年同期下降5个百分点。
恩捷股份的财务状况同样严峻。截至2025年9月末,公司有息负债高达156亿元,是货币资金的6.37倍,资金压力明显存在。
向上整合:降本与卡位未来技术的关键一步
在行业价格战日趋激烈的背景下,向上游设备端延伸,成为企业控制成本、打造护城河的重要措施。
有券商分析指出,一条主流的基膜产线投资额往往高达2亿至2.5亿元,产能利用率、良品率等关键指标直接影响基膜成本,而这些都与设备工艺及规模化生产能力紧密相关。通过收购掌握核心设备,恩捷有望在成本控制与生产协同上获取更大主动权。
值得注意的是,中科华联在质子交换膜等新材料装备领域亦有技术积累,这类技术与未来固态电池等新一代电池体系密切相关。
业内有分析指出,恩捷的本次收购,不仅是为了解决眼前的成本压力,也有可能是为下一代固态电池技术路线提前铺路。
技术创新、产业链整合优化竞争格局
当前,隔膜行业产品同质化程度较高,尽管新能源车与储能市场需求持续增长,但产能扩张速度更快,供需矛盾尚未缓解。
研究机构预测,到2030年全球隔膜需求将攀升至610亿平方米,较2025年实现翻倍,但竞争也将更为激烈。
在这样的大环境下,企业想要摆脱内卷,恐怕最终还需技术创新推动产品高端化,并借助并购整合提升市场集中度,优化竞争格局。
目前,恩捷已在全球范围内布局11个国内生产基地和2个海外基地,为多数主流电池企业供应隔膜。
此次收购中科华联,可视为其在白热化竞争中巩固护城河的战略落子,也预示着行业竞争焦点正逐渐从单纯的价格战,转向技术实力、成本控制与产业链整合的综合较量。
面对未来,恩捷股份表示,公司目前在手订单饱满,产能利用率保持稳定,下游需求仍在增长。
 点赞
丨 {{details_info.likes_count}}
 精英会员
 精英会员
 星尚会员
该内容需要登录方可查看,如需继续观看,请点击下方登录按钮 登录



相关阅读
 汽车
 2026-10-14
 汽车
2026-10-13
 汽车
2026-09-26
 汽车
2026-09-26
 汽车
2026-09-26
 汽车
2026-09-23



您可能感兴趣

换一换
- 人脉
- 企业
 {{[item.company_name,item.company_name_english][lang]}}
{{[item.job_name,item.name_english][lang]}}
 {{[item.display_name,item.display_name_english][lang]}}
热门标签


 下载


