




 游客·请登录
 订阅标签,看你想看
 报名活动,拓展人脉
 解锁私信,参与互动









-


-
评论
(0)
-

-

-

-

长华8万吨CO₂聚醚投产,绿碳材料产业化迎来新机遇?
当原油价格波动、碳排放要求持续收紧,越来越多企业开始重新审视材料的来源。
对于汽车、家电、消费电子等行业而言,绿色低碳已经不再只是品牌宣传中的加分项,而正在逐步成为供应链管理的重要指标。
从生物基材料、循环材料到二氧化碳利用技术,围绕“绿碳材料”的探索不断升温。
那么,绿碳材料究竟发展到哪一步了?或许,近期长华化学的一项新进展可以提供一个观察窗口。

图源:长华化学
长华8万吨CO₂聚醚项目投产,释放了什么信号?
6月,长华化学位于连云港的年产8万吨二氧化碳(CO₂)聚醚项目迎来了行业高管及企业家代表团实地考察。
随着万吨级生产线落地,行业的关注点从“能不能做出来”到“能不能稳定生产、形成市场需求并实现商业化运营”。
从这个角度来看,长华项目更像是我国CO₂基材料产业化进程中的一次重要验证。
事实上,围绕低碳材料布局的并不只有长华化学。近年来,国内外化工企业正从不同技术路径切入绿碳材料市场。
虽然路线不同,但目标高度一致——降低产品全生命周期碳足迹。

图源:长华化学
路线一:二氧化碳资源化利用
这是长华化学重点布局的方向。科思创同样是这一领域的重要参与者。
依托 Cardyon® 二氧化碳基多元醇技术完成建筑聚氨酯保温板原型开发,该工艺最多可通过工业 CO₂替代 20% 石化原料;
成熟牌号持续供给高端床垫、运动鞋材、汽车内饰发泡,拓宽 CO₂资源化应用赛道。
相比传统路线,这类技术最大的价值在于将原本需要排放的二氧化碳转化为生产原料,实现碳资源循环利用。

科思创在世界各地的工厂均使用二氧化碳作为原材料,如泰国的 Map Ta Phut。(图源:科思创)
路线二:循环材料
另一条受到广泛关注的路线是废塑料循环利用。
SABIC推出LNP™ ELCRIN™系列新产品,其中PCR组分占比达到75%,在保持阻燃性能和尺寸稳定性的同时提升回收材料利用率。
科思创CQ系列低碳PC也采用质量平衡工艺,引入生物基原料和废塑料热解油,在保持原有性能基础上降低产品碳足迹。
对于越来越重视ESG管理的终端品牌而言,循环材料已经成为减碳路径中的重要组成部分。

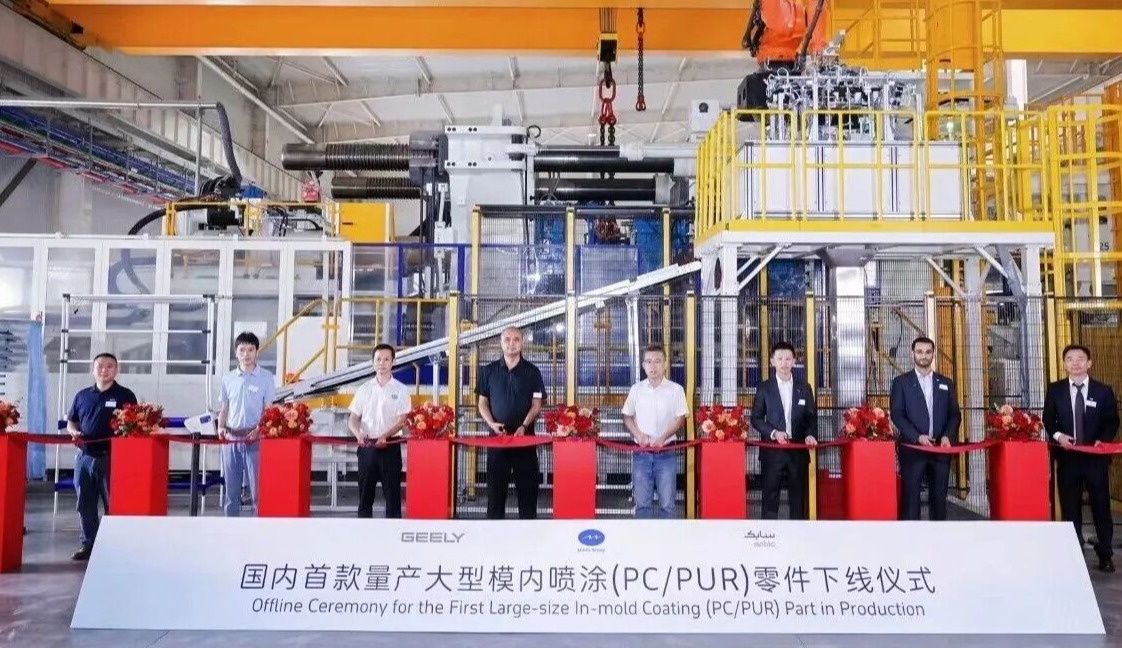
图源:SABIC
路线三:生物质平衡与生物基材料
相比直接改变产品结构,一些企业选择从原料来源端降低碳排放。
巴斯夫依托生物质平衡(BMB)认证体系,持续扩大低碳工程塑料供应能力,相关产品已应用于新能源汽车、储能及光伏领域。

巴斯夫湛江一体化基地全景(图源:巴斯夫)
万华化学则围绕生物基多元醇、低碳聚醚及再生塑料等方向进行布局,并推动相关产品进入新能源汽车配套体系。

图源:万华化学
从行业发展趋势来看,未来很长一段时间内,多种技术路线将并存发展,而不是由某一种方案完全取代其他路线。
绿碳材料为何突然提速?
但其实绿碳材料的发展并非一夜之间发生。其背后主要有三股力量正在推动行业加速前进。
终端品牌减碳需求持续增强。
越来越多汽车、电子和消费品企业开始提出供应链碳足迹管理要求,材料企业需要提供更低碳的解决方案。
国际贸易规则变化。
随着CBAM等绿色贸易政策逐步推进,产品碳足迹正在成为出口企业必须关注的新指标。
原料结构调整也在推动行业寻找新的发展路径。
通过利用废塑料、生物质资源以及工业CO₂等替代资源,企业能够在一定程度上降低对传统化石原料的依赖。
结语
如果说过去几年绿碳材料解决的是“技术可行性”问题,那么当前行业正在面对的则是“商业可行性”问题。
从长华化学8万吨CO₂聚醚项目投产,到科思创、巴斯夫、SABIC、万华化学等企业持续扩大低碳材料布局,可以看到绿碳材料正在从实验室和示范项目,逐步走向产业化验证阶段。
下一步行业真正需要回答的问题,是哪种路线能够率先形成稳定需求、建立商业闭环,并实现持续规模化发展。
你认为未来最有机会率先实现规模化应用的绿碳材料路线是哪一种?欢迎在评论区交流讨论。
 点赞
丨 {{details_info.likes_count}}
该内容需要登录方可查看,如需继续观看,请点击下方登录按钮 登录


相关阅读
 市场新闻
 2026-09-26
 市场新闻
2026-09-23
 市场新闻
2026-09-23
 市场新闻
2026-09-23
 市场新闻
2026-09-23
 市场新闻
2026-09-22


您可能感兴趣

换一换
- 人脉
- 企业
 {{[item.company_name,item.company_name_english][lang]}}
{{[item.job_name,item.name_english][lang]}}
 {{[item.display_name,item.display_name_english][lang]}}
热门标签


 下载


