




 游客·请登录
 订阅标签,看你想看
 报名活动,拓展人脉
 解锁私信,参与互动









-


-
评论
(0)
-

-

-

-

半年狂净利润揽70亿,暴涨2547%!卫星化学、恒逸石化们凭啥赚得盆满钵满?

2026年上半年,多家大化工企业交出了亮眼的成绩单。

五家企业最低增幅超过70%,最高突破2500%,这一轮利润暴涨,究竟是全行业普涨的"全面回暖",还是少数头部企业的"独唱"?
化工行业的系统性修复
“雅式橡塑网”认为,要回答这个问题,先得确认一个事实:2026年上半年,化工行业整体确实在回暖。
数据摆在这里——中国化工产品价格指数(CCPI)从年初的3903点上涨至5月底的4916点,涨幅达25.09%;1-4月全国化学原料和化学制品制造业利润同比增长73.4%。这不是个别板块的局部反弹,而是全行业层面的系统性修复。
修复来自两个方向:
一是供给端产能出清。 经过2022至2025年的产能集中投放,化工行业在2025年下半年迎来扩产尾声。"碳达峰、碳中和"政策刚性约束叠加行业"反内卷"自律行动,PTA、有机硅等领域的增量供给几乎归零,行业议价能力系统性回升。
二是成本端价格传导。 2026年3月以来,美伊冲突升级推动国际原油价格大幅上涨,二季度布伦特原油均价达99美元/桶,同比上涨48.4%。在供给偏紧的格局下,成本上涨得以顺畅传导,产品价格涨幅超过成本涨幅,价差全面扩大。
这两个因素叠加,构成了所有化工企业共享的"行情底座"——它解释了为什么大家都在涨。
然而,行情是大家的,但各家涨多涨少,差距不在天时,而在各自的引擎。
行情暴涨背后的"五大引擎"
海外炼化布局——恒逸石化的"降维打击"
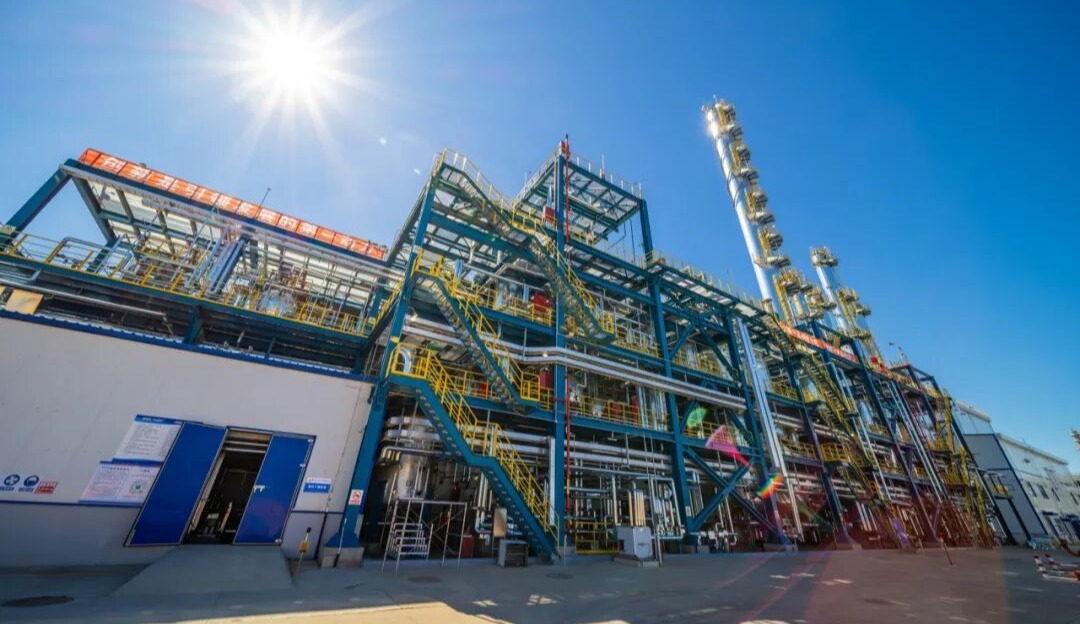
恒逸石化上半年净利润预计55-60亿元,同比增长2326%-2547%,是这轮暴涨中最耀眼的存在。其核心引擎是文莱炼化项目。

图源:恒逸石化
作为国内化纤企业中唯一在海外布局炼化工厂的企业,恒逸石化充分受益于东南亚成品油供需长期偏紧的格局。文莱炼厂享受税收优惠、市场化定价和运保费低廉等优势,上半年实现满产满销。
此外,公司年产120万吨己内酰胺-聚酰胺一体化项目(一期)应用多项自主研发技术,能耗物耗指标优化,上半年产销两旺。
对化工企业而言,当国内炼化产能趋于饱和、利润空间被压缩时,率先"走出去"布局海外稀缺产能的企业,将获得显著的区位溢价。
差异化原料路线——卫星化学的"成本护城河"
卫星化学上半年净利润预计60-70亿元,同比增长118.68%-155.13%。其核心优势在于原料路线的差异化选择。
公司采用乙烷裂解路线,乙烯收率高达80%,能耗仅为石脑油路线的三分之一。更重要的是,公司乙烷采购价格与美国天然气价格挂钩,与原油价格基本脱钩。

图源:卫星化学
2026年上半年油价暴涨,传统石脑油路线成本大幅上升,而卫星化学的成本优势反而进一步凸显。公司还通过锁定美国关键出口设施、自建VLEC船队保障原料供应和运输成本。
这为化工行业提供了增长的思路, 原料路线的差异化选择,可以成为穿越周期波动的重要护城河。谁能在原料端建立结构性成本优势,谁就能在行业波动中占据主动权。
炼化一体化——东方盛虹的"规模效应"
东方盛虹上半年净利润预计42-50亿元,同比增长987%-1195%。1600万吨/年盛虹炼化一体化项目运行平稳、产销顺畅。
公司充分发挥一体化布局的成本优势,灵活调整下游产品结构。但东方盛虹的布局远不止"炼化"二字——公司同时拥有240万吨/年甲醇制烯烃(MTO)和70万吨/年丙烷脱氢(PDH)装置,是国内少数同时具备"油头""煤头""气头"三种烯烃制取能力的企业。

图片由豆包AI生成
这意味着无论油价、煤价、气价如何波动,公司都能选择成本最优的原料路线,相当于给自己装了三台不同燃料的发动机。
在炼化基本盘之外,新材料业务正在成为第二增长曲线。公司90万吨/年EVA产能和10万吨/年POE产能均处于国内龙头地位,随着光伏行业需求持续增长,这批新材料产能正从投入期进入收获期。
新产能释放——华峰化学的"量价齐升"
华峰化学的业绩增幅在五家中不算最突出——上半年净利润预计16.8-20.8亿元,同比增长71%-112%。但它提供了一个容易被忽视的增长视角:新产能的投放时点。
公司年产25万吨差别化氨纶项目已全部建成投产,恰逢行业景气回升。新产能在高价期实现满产满销,存量产能享受涨价红利,增量产能贡献规模增量——"量"和"价"同时发力,利润弹性自然被放大。
除此之外,公司还在公告中提到"以效益为导向,优化运营管理、加强市场拓展和研发投入",这些精细化管理手段进一步放大了行业回暖带来的收益。
行业自律+成本下行——东岳有机硅的"困境反转"
东岳有机硅上半年净利润预计4.24-4.44亿元,同比增长905%-952%。有机硅行业经历了从2022年开始的持续低迷,部分企业甚至出现亏损。
2025年末行业发起了新一轮"反内卷"运动且执行更为严格,推动有机硅DMC价格稳步提升。与此同时,公司主要原材料工业硅采购价格同比下降,成本下行叠加售价上行,毛利率大幅提升。
结语
2026年上半年大化工企业的利润暴涨,是行业供需格局改善、地缘政治催化与企业战略布局集中兑现的共振结果。
“雅式橡塑网”认为,这轮暴涨并非单纯的价格周期,而是行业竞争格局重塑的信号——具备海外布局、差异化原料路线、一体化规模效应或细分赛道定价能力的企业,正在这场行业洗牌中占据有利位置。
对于橡塑产业链上的企业而言,与其被动等待下一个周期高点,不如主动思考:自己的"文莱项目"在哪里?自己的"乙烷路线"是什么?
 点赞
丨 {{details_info.likes_count}}
 星尚会员
 星尚会员
 精英会员
该内容需要登录方可查看,如需继续观看,请点击下方登录按钮 登录




相关阅读
 化工及原材料
 2026-09-29
 化工及原材料
2026-09-29
 化工及原材料
2026-09-29
 化工及原材料
2026-09-29
 化工及原材料
2026-09-29
 1
 化工及原材料
2026-09-28


您可能感兴趣

换一换
- 人脉
- 企业
 {{[item.company_name,item.company_name_english][lang]}}
{{[item.job_name,item.name_english][lang]}}
 {{[item.display_name,item.display_name_english][lang]}}
热门标签


 下载


