搜索历史
清空记录
{{item.search_key}}
热门搜索
换一批
{{item.name}}
{{item.english_name}}
订阅电子报
每周1次 每2周1次
{{sum}}
登录 注册

应用行业

巴斯夫联合奇瑞汽车、坐标系推进EMB量产

雀巢、宝洁、联合利华等联手“以纸代塑”,塑料软包装的新对手来了?

小鹏x克劳斯玛菲技术创新日圆满举办,共探轻量化成型技术

产品类别

天津工生所与中资环、惠通科技等企业合作,共推PET降解技术合作

西布尔亮相COP17:企业如何落实"昆蒙框架"

赫斯基推出新一代瓶盖注塑系统,计划扩建中国园区产能

活动推介

  • 名额告急!这份上海CPRJ车用塑料论坛“资源包”拿好了

  • 【首发】从汽车到低空经济,从AI到精密成型|CPRJ车用塑料论坛,帮您看清业务增长路线

  • 明天开幕!第八届CPRJ医用橡塑论坛苏州见

图组

视频新闻

【探厂】走进海天苏州技术中心!10万级无尘车间动态演示方案

震雄:全电动LSR零气泡精密注塑医疗应用方案&数字化管理MOM

海天医用PVC解决方案,10万级无尘车间动态演示方案!

会议视频

【直播回看】精诚时代JCTIMES: 精准控制,引领智造新精度 ——精诚时代多层共挤精密控制技术及应用

【Q&A回放】力劲科技:驱动汽车制造创新——汽车保险杠自动化解决方案

【直播回看】海天HAITIAN: 汽车PUR模内涂层:模塑部件涂层和喷漆的未来

企业/产品视频

原产地日本积水WS606微球,多行业发泡高效解决方案。

我们的AC发泡剂,不做低价无保障,不赚离谱高价,只守合理利润。

贺州市广硕新材料有限公司

首页 > 新闻 > 化工及原材料

AI算力高端膜材供应商图谱解析:ABF膜、PI膜、感光干膜谁在供应?

来源:雅式橡塑网 日期 :2026-09-16 作者 :章健玲
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。

要点速览


  • ABF膜:味之素垄断超95%,国产自给率不足5%:2026年8月味之素削减中国大陆客户30%供货量,2028年供需缺口或达42%—51%;华正新材、莲花纽菲斯、生益科技等加速突破,未来2—3年是关键窗口期。

  • 电子级PI膜:寡头垄断,国产化率不足15%:全球前三大厂商市占率超70%,AI服务器用量较传统服务器暴涨5—10倍,高端产能被锁至2027年;瑞华泰、鼎龙股份等取得突破,2030年中国市场规模有望突破220亿元。

  • 感光干膜:良率差距是最大瓶颈:全球前五大厂商市占率约65%,日系高端良率达95%,国产仅78%—80%;容大感光等已投产,但载板级高端干膜仍依赖日本力森诺科、旭化成和美国杜邦。


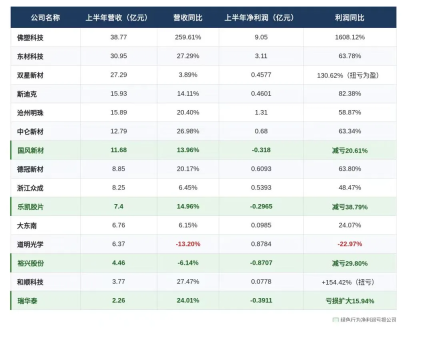
上周我们发布AI膜材业绩盘点文章后,反响热烈。
 图片1.png


众多读者后台追问:全球AI算力产业链的高端膜材,到底由谁在供应?国产替代走到哪一步了?


本期,“雅式橡塑网”聚焦ABF膜、PI膜、感光干膜三大品类,拆解AI算力高端膜材全球供应商图谱,助力大家看懂这一高端膜材赛道的商机。


ABF膜:AI芯片封装的"咽喉材料",味之素垄断95%市场


先来看看ABF膜,全称Ajinomoto Build-up Film,由日本味之素集团开发——对,就是那个做味精的味之素。


ABF膜在芯片封装中扮演的角色,可以理解为高楼每层之间的隔音层——一层一层地隔离电路,确保海量数据在芯片内部高速传输时互不干扰。没有它,高频电流会乱窜,造出来的就是一堆废硅。


ABF膜之所以成为AI芯片的"标配",源于三项硬实力:


信号不丢不串。 极低介电常数,让GHz级高速信号几乎无损通过;优异绝缘性杜绝信号串扰。


高温不裂不翘。 热膨胀系数与铜高度匹配,高温下同步胀缩;高刚性撑住大尺寸基板,不弯曲变形。


线路够细够密。 可薄至10微米,支持5微米级超精细线路蚀刻——相当于在头发丝上画电路。


三重硬实力叠加,让ABF膜成为AI芯片封装绕不开的关键材料。


 图片2.png

图源:莲花控股


目前,AI芯片对ABF膜的消耗量远超传统芯片。 据味之素公开数据,单颗AI芯片的ABF用量可达传统芯片的10.5倍,层数从传统芯片的4—6层攀升至8—18层。以英伟达为例,H100约需12层,B200约14层,下一代Rubin预计达18层。


而全球ABF膜市场,几乎被味之素一家垄断。 据TrendForce等机构数据,其全球市场份额超过95%。这家公司靠味精副产品中偶然发现的树脂,与英特尔合作产业化后垄断近30年。


2026年8月,味之素正式通知中国大陆客户,削减30%的供货量。其月产能超200万平方米已满负荷运转,新产能要到2032年才能释放。


据高盛等机构预测:


2026年下半年ABF载板供需缺口约8%—10%,2027年扩大至21%—34%,2028年上看42%—51%。交付周期已拉长至半年以上。


危机倒逼国产替代加速。 据集微网等报道,中国大陆ABF自给率不足5%。国内已有不少企业在加速研发布局:


  • 华正新材(CBF膜):进度领跑,一期产能300万㎡/年,良率超85%,已向长电科技、华为昇腾小批量供货;


  • 莲花子公司纽菲斯(NBF膜): 9层以下技术已过关,规划总产能约200万㎡/年——一家靠卖味精起家的公司,正去挑战另一家味精公司垄断30年的市场;


  • 生益科技(SIF膜)已获批量订单;


  • 宏昌电子(GBF膜)与天和防务("秦膜")均在加速研发中。


华福证券等机构分析认为,未来2至3年将是国产ABF膜技术突破与客户认证的关键窗口期。


电子级PI膜:寡头垄断,国产化率不足15%


PI膜(聚酰亚胺薄膜)是性能最强的薄膜类绝缘材料,耐温-269℃至280℃,俗称“黄金薄膜”。


在AI算力场景中,PI膜广泛应用于AI服务器、HBM先进封装绝缘层、FPC柔性电路板、5G/6G高频高速传输等场景,单台AI服务器PI用量较传统服务器暴涨5—10倍。


据QYResearch等机构数据,2026年全球电子级PI膜市场规模约27.96亿美元,预计2032年达47.61亿美元。


另据GEP Research发布的《全球及中国PI膜产业投资报告(2026)》,全球PI膜总需求2026年预计达28.6万吨。而高端电子级PI膜有效产能仅约1.8万吨,需求已突破3万吨,缺口超1.2万吨。


目前,海外PI膜大厂产能已被英伟达等AI巨头锁至2027年,涨价周期预计持续至2028年。


据“雅式橡塑网”了解,全球高端电子级PI膜呈寡头格局,杜邦、钟渊化学、PI Advanced Materials、宇部兴产、台湾达迈掌握核心话语权,前三大厂商合计市占率超70%。


国产替代正在突破:


  • 瑞华泰:国内规模最大,掌握全链条核心技术,MPI产品已向光模块厂商新易盛供货。


  • 鼎龙股份:PSPI(光敏聚酰亚胺)已批量配套G8.6代AMOLED产线,3款半导体用PI获客户订单。


据赛迪顾问预测,2030年中国PI膜市场规模有望突破220亿元,国产化率提升空间巨大。


感光干膜:国内外膜材良品率差距大


感光干膜是印制电路板(PCB)图形转印的核心耗材。


简单说,PCB就像电子产品的“骨架”,而感光干膜就是在这副“骨架”上“画电路图”的关键材料。


AI GPU、ASIC及先进封装推动PCB向大尺寸、多积层、高密度方向发展,大幅拉高了感光干膜的价值量。


这个感光干膜的市场究竟有多大?


据中金公司研报测算,2026年全球感光干膜市场规模约23.33亿美元,预计2030年达33.48亿美元,年复合增长率约9.44%。(注:该测算基于Prismark发布的全球PCB市场数据。)


谁在主导这个市场?


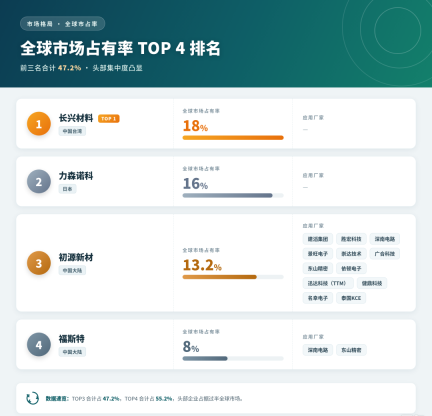
全球感光干膜市场集中度较高,前五大厂商合计市占率约65%:


图片3.png

据中金公司研报及行业研究机构统计,图由豆包AI生成


此外,旭化成(日本)、杜邦(美国)等也是高端市场的重要参与者。


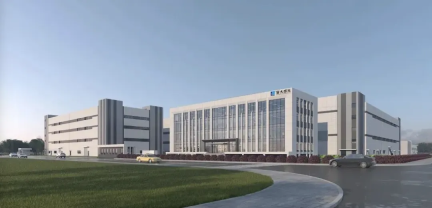
中国的容大感光珠海年产1.2亿平方米感光干膜生产线已投产,二期高端产线预计2026年下半年试生产。

 图片4.png

图源:容大感光


值得注意的是,国内外膜材在良品率方面依然存在差距。据行业数据,日系高端干膜量产良率达95%,而国产普遍仅78%—80%,良率差距是国产替代最大瓶颈。载板级高端干膜仍由日本力森诺科、旭化成和美国杜邦供应。


结语


AI算力需求的持续增长,正在把膜材从过去的“配套材料”,推向算力产业链的关键环节。


从ABF膜到电子级PI膜,再到感光干膜,真正稀缺的已经不只是产能,而是能够满足AI芯片、先进封装和高端PCB需求的材料性能、量产良率与客户认证能力。


对国产膜材企业而言,需求增长只是机会,能否跨过高端客户认证这道门槛,才决定谁能真正吃到AI产业链的红利。


AI算力应用薄膜知多少?


问1:全球AI算力产业链的高端膜材由谁供应?国产替代走到哪一步了?


答:本期聚焦ABF膜、PI膜、感光干膜三大品类,拆解全球供应商图谱。ABF膜几乎被味之素垄断,全球份额超95%,中国大陆自给率不足5%。电子级PI膜呈寡头格局,杜邦、钟渊化学、PI Advanced Materials、宇部兴产、台湾达迈掌握话语权,前三大合计市占率超70%,国产化率不足15%。感光干膜全球前五大厂商合计市占率约65%,载板级高端干膜仍由日本力森诺科、旭化成和美国杜邦供应。


问2:味之素为什么能垄断ABF膜95%市场?2026年削减中国大陆30%供货后,国产ABF膜进展如何?


答:ABF膜由日本味之素开发,靠味精副产品中偶然发现的树脂,与英特尔合作产业化后垄断近30年,全球份额超95%。其具备信号不丢不串、高温不裂不翘、线路够细够密三项硬实力。


2026年8月,味之素通知中国大陆客户削减30%供货量;高盛预测2028年ABF载板供需缺口或达42%—51%。国产方面,华正新材CBF膜进度领跑,已向长电科技、华为昇腾小批量供货;莲花纽菲斯NBF膜9层以下技术过关;生益科技SIF膜已获批量订单。未来2至3年是关键窗口期。


问3:AI服务器带动下,电子级PI膜和感光干膜供需缺口多大?国产化率不足15%、良率仅78%—80%的瓶颈下,瑞华泰、鼎龙股份、容大感光等企业有哪些突破?


答:电子级PI膜用于AI服务器、HBM先进封装等,单台AI服务器用量较传统服务器暴涨5—10倍;高端有效产能约1.8万吨,需求突破3万吨,缺口超1.2万吨。全球前三大厂商市占率超70%,国产化率不足15%。瑞华泰MPI已向新易盛供货,鼎龙股份PSPI已批量配套G8.6代AMOLED产线。感光干膜全球前五大厂商市占率约65%,日系高端良率达95%,国产仅78%—80%;容大感光珠海1.2亿平方米生产线已投产,二期预计2026年下半年试生产,载板级高端干膜仍依赖日本力森诺科、旭化成和美国杜邦。


 点赞 丨  {{details_info.likes_count}}
模内贴标
包装
 富强鑫集团    精英会员  
 海天国际控股有限公司    精英会员  
 温州德泰塑业有限公司    精英会员  

该内容需要登录方可查看,如需继续观看,请点击下方登录按钮   登录
来源:雅式橡塑网 日期 :2026-09-16 作者 :章健玲
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。

要点速览


  • ABF膜:味之素垄断超95%,国产自给率不足5%:2026年8月味之素削减中国大陆客户30%供货量,2028年供需缺口或达42%—51%;华正新材、莲花纽菲斯、生益科技等加速突破,未来2—3年是关键窗口期。

  • 电子级PI膜:寡头垄断,国产化率不足15%:全球前三大厂商市占率超70%,AI服务器用量较传统服务器暴涨5—10倍,高端产能被锁至2027年;瑞华泰、鼎龙股份等取得突破,2030年中国市场规模有望突破220亿元。

  • 感光干膜:良率差距是最大瓶颈:全球前五大厂商市占率约65%,日系高端良率达95%,国产仅78%—80%;容大感光等已投产,但载板级高端干膜仍依赖日本力森诺科、旭化成和美国杜邦。


上周我们发布AI膜材业绩盘点文章后,反响热烈。

 图片1.png


众多读者后台追问:全球AI算力产业链的高端膜材,到底由谁在供应?国产替代走到哪一步了?


本期,“雅式橡塑网”聚焦ABF膜、PI膜、感光干膜三大品类,拆解AI算力高端膜材全球供应商图谱,助力大家看懂这一高端膜材赛道的商机。


ABF膜:AI芯片封装的"咽喉材料",味之素垄断95%市场


先来看看ABF膜,全称Ajinomoto Build-up Film,由日本味之素集团开发——对,就是那个做味精的味之素。


ABF膜在芯片封装中扮演的角色,可以理解为高楼每层之间的隔音层——一层一层地隔离电路,确保海量数据在芯片内部高速传输时互不干扰。没有它,高频电流会乱窜,造出来的就是一堆废硅。


ABF膜之所以成为AI芯片的"标配",源于三项硬实力:


信号不丢不串。 极低介电常数,让GHz级高速信号几乎无损通过;优异绝缘性杜绝信号串扰。


高温不裂不翘。 热膨胀系数与铜高度匹配,高温下同步胀缩;高刚性撑住大尺寸基板,不弯曲变形。


线路够细够密。 可薄至10微米,支持5微米级超精细线路蚀刻——相当于在头发丝上画电路。


三重硬实力叠加,让ABF膜成为AI芯片封装绕不开的关键材料。


 图片2.png

图源:莲花控股


目前,AI芯片对ABF膜的消耗量远超传统芯片。 据味之素公开数据,单颗AI芯片的ABF用量可达传统芯片的10.5倍,层数从传统芯片的4—6层攀升至8—18层。以英伟达为例,H100约需12层,B200约14层,下一代Rubin预计达18层。


而全球ABF膜市场,几乎被味之素一家垄断。 据TrendForce等机构数据,其全球市场份额超过95%。这家公司靠味精副产品中偶然发现的树脂,与英特尔合作产业化后垄断近30年。


2026年8月,味之素正式通知中国大陆客户,削减30%的供货量。其月产能超200万平方米已满负荷运转,新产能要到2032年才能释放。


据高盛等机构预测:


2026年下半年ABF载板供需缺口约8%—10%,2027年扩大至21%—34%,2028年上看42%—51%。交付周期已拉长至半年以上。


危机倒逼国产替代加速。 据集微网等报道,中国大陆ABF自给率不足5%。国内已有不少企业在加速研发布局:


  • 华正新材(CBF膜):进度领跑,一期产能300万㎡/年,良率超85%,已向长电科技、华为昇腾小批量供货;


  • 莲花子公司纽菲斯(NBF膜): 9层以下技术已过关,规划总产能约200万㎡/年——一家靠卖味精起家的公司,正去挑战另一家味精公司垄断30年的市场;


  • 生益科技(SIF膜)已获批量订单;


  • 宏昌电子(GBF膜)与天和防务("秦膜")均在加速研发中。


华福证券等机构分析认为,未来2至3年将是国产ABF膜技术突破与客户认证的关键窗口期。


电子级PI膜:寡头垄断,国产化率不足15%


PI膜(聚酰亚胺薄膜)是性能最强的薄膜类绝缘材料,耐温-269℃至280℃,俗称“黄金薄膜”。


在AI算力场景中,PI膜广泛应用于AI服务器、HBM先进封装绝缘层、FPC柔性电路板、5G/6G高频高速传输等场景,单台AI服务器PI用量较传统服务器暴涨5—10倍。


据QYResearch等机构数据,2026年全球电子级PI膜市场规模约27.96亿美元,预计2032年达47.61亿美元。


另据GEP Research发布的《全球及中国PI膜产业投资报告(2026)》,全球PI膜总需求2026年预计达28.6万吨。而高端电子级PI膜有效产能仅约1.8万吨,需求已突破3万吨,缺口超1.2万吨。


目前,海外PI膜大厂产能已被英伟达等AI巨头锁至2027年,涨价周期预计持续至2028年。


据“雅式橡塑网”了解,全球高端电子级PI膜呈寡头格局,杜邦、钟渊化学、PI Advanced Materials、宇部兴产、台湾达迈掌握核心话语权,前三大厂商合计市占率超70%。


国产替代正在突破:


  • 瑞华泰:国内规模最大,掌握全链条核心技术,MPI产品已向光模块厂商新易盛供货。


  • 鼎龙股份:PSPI(光敏聚酰亚胺)已批量配套G8.6代AMOLED产线,3款半导体用PI获客户订单。


据赛迪顾问预测,2030年中国PI膜市场规模有望突破220亿元,国产化率提升空间巨大。


感光干膜:国内外膜材良品率差距大


感光干膜是印制电路板(PCB)图形转印的核心耗材。


简单说,PCB就像电子产品的“骨架”,而感光干膜就是在这副“骨架”上“画电路图”的关键材料。


AI GPU、ASIC及先进封装推动PCB向大尺寸、多积层、高密度方向发展,大幅拉高了感光干膜的价值量。


这个感光干膜的市场究竟有多大?


据中金公司研报测算,2026年全球感光干膜市场规模约23.33亿美元,预计2030年达33.48亿美元,年复合增长率约9.44%。(注:该测算基于Prismark发布的全球PCB市场数据。)


谁在主导这个市场?


全球感光干膜市场集中度较高,前五大厂商合计市占率约65%:


图片3.png

据中金公司研报及行业研究机构统计,图由豆包AI生成


此外,旭化成(日本)、杜邦(美国)等也是高端市场的重要参与者。


中国的容大感光珠海年产1.2亿平方米感光干膜生产线已投产,二期高端产线预计2026年下半年试生产。


 图片4.png

图源:容大感光


值得注意的是,国内外膜材在良品率方面依然存在差距。据行业数据,日系高端干膜量产良率达95%,而国产普遍仅78%—80%,良率差距是国产替代最大瓶颈。载板级高端干膜仍由日本力森诺科、旭化成和美国杜邦供应。


结语


AI算力需求的持续增长,正在把膜材从过去的“配套材料”,推向算力产业链的关键环节。


从ABF膜到电子级PI膜,再到感光干膜,真正稀缺的已经不只是产能,而是能够满足AI芯片、先进封装和高端PCB需求的材料性能、量产良率与客户认证能力。


对国产膜材企业而言,需求增长只是机会,能否跨过高端客户认证这道门槛,才决定谁能真正吃到AI产业链的红利。


AI算力应用薄膜知多少?


问1:全球AI算力产业链的高端膜材由谁供应?国产替代走到哪一步了?


答:本期聚焦ABF膜、PI膜、感光干膜三大品类,拆解全球供应商图谱。ABF膜几乎被味之素垄断,全球份额超95%,中国大陆自给率不足5%。电子级PI膜呈寡头格局,杜邦、钟渊化学、PI Advanced Materials、宇部兴产、台湾达迈掌握话语权,前三大合计市占率超70%,国产化率不足15%。感光干膜全球前五大厂商合计市占率约65%,载板级高端干膜仍由日本力森诺科、旭化成和美国杜邦供应。


问2:味之素为什么能垄断ABF膜95%市场?2026年削减中国大陆30%供货后,国产ABF膜进展如何?


答:ABF膜由日本味之素开发,靠味精副产品中偶然发现的树脂,与英特尔合作产业化后垄断近30年,全球份额超95%。其具备信号不丢不串、高温不裂不翘、线路够细够密三项硬实力。


2026年8月,味之素通知中国大陆客户削减30%供货量;高盛预测2028年ABF载板供需缺口或达42%—51%。国产方面,华正新材CBF膜进度领跑,已向长电科技、华为昇腾小批量供货;莲花纽菲斯NBF膜9层以下技术过关;生益科技SIF膜已获批量订单。未来2至3年是关键窗口期。


问3:AI服务器带动下,电子级PI膜和感光干膜供需缺口多大?国产化率不足15%、良率仅78%—80%的瓶颈下,瑞华泰、鼎龙股份、容大感光等企业有哪些突破?


答:电子级PI膜用于AI服务器、HBM先进封装等,单台AI服务器用量较传统服务器暴涨5—10倍;高端有效产能约1.8万吨,需求突破3万吨,缺口超1.2万吨。全球前三大厂商市占率超70%,国产化率不足15%。瑞华泰MPI已向新易盛供货,鼎龙股份PSPI已批量配套G8.6代AMOLED产线。感光干膜全球前五大厂商市占率约65%,日系高端良率达95%,国产仅78%—80%;容大感光珠海1.2亿平方米生产线已投产,二期预计2026年下半年试生产,载板级高端干膜仍依赖日本力森诺科、旭化成和美国杜邦。


全文内容需要订阅后才能阅读哦~
立即订阅

相关阅读

化工及原材料
天津工生所与中资环、惠通科技等企业合作,共推PET降解技术合作
 2026-10-30
化工及原材料
西布尔亮相COP17:企业如何落实"昆蒙框架"
 2026-10-30
化工及原材料
一诺威20万吨聚氨酯新材料项目落地上海碳谷绿湾产业园
 2026-10-30
化工及原材料
科思创将携浇注型聚氨酯解决方案亮相PU China 2026
 2026-10-30
化工及原材料
科莱恩携多元化涂料添加剂解决方案亮相2026粉末涂装展
 2026-10-29
化工及原材料
日本化工巨头集体“all in”! 复盘半导体、AI高端材料赛道
 2026-10-29
编辑精选
更多
3739万元!万朗磁塑布局PVC、TPE/TPV等高分子改性材料中试
李润鑫 编辑
补充公司现有研发体系中的中试环节
油价突破110美元,PE、PP、PVC集体涨价,企业却在减产
章健玲 高级责任编辑
企业需优化库存与订单结构,做好油价波动应对预案。

您可能感兴趣

换一换

  • 人脉
  • 企业
loading... 无内容
{{[item.truename,item.truename_english][lang]}} {{[item.company_name,item.company_name_english][lang]}} {{[item.job_name,item.name_english][lang]}}
{{[item.company_name,item.company_name_english][lang]}} 公司名称    {{[item.display_name,item.display_name_english][lang]}}  

人工智能AI 回收 PCR 汽车

AI算力高端膜材供应商图谱解析:ABF膜、PI膜、感光干膜谁在供应?

识别右侧二维码,进入阅读全文
下载
x 关闭
订阅
亲爱的用户,请填写一下信息
立即订阅
顶部
反馈
客服
新闻
市场新闻
应用行业
产品类别
专访
视频
图片故事
热点专题
活动推介
杂志
前线
塑料应用
化学品及原料
加工技术与装备
环境与节能
大咖面对面
产品类别
注塑机
挤出机
辅助设备
吹塑机
模具
热流道
螺杆
应用行业
包装
汽车
医疗
回收
电子电器
LED照明
建筑
其他
活动
线下研讨会
在线研讨会
CHINAPLAS
CPS+ 在线供需对接平台
官方刊物
CPS 电子报
媒体介绍
社交媒体
微信
微博
Copyright © 2026 雅式橡塑网 北京雅展展览服务有限公司 All rights reserved 本网站内容受版权保护, 未经许可不得转载  京ICP备19044398号-1 京公网安备11010502056620号