




 游客·请登录
 订阅标签,看你想看
 报名活动,拓展人脉
 解锁私信,参与互动









-


-
评论
(0)
-

-

-

-

油价突破110美元,PE、PP、PVC集体涨价,企业却在减产
要点速览
聚烯烃、PVC、聚酯链等多个板块均出现装置降负、临时停车情况,乙烯法工艺成本压力尤为突出,煤制烯烃路线成本优势进一步显现。
全球化工行业同步推进产能调整,欧洲、亚太多家头部企业宣布永久关停裂解及配套装置,基础化工产能面临收缩。
短期橡塑原料价格仍有成本支撑,但涨势持续性受下游需求制约,企业需优化库存与订单结构,做好油价波动应对预案。
涨涨涨!9月以来,油价又开启上涨模式。
9月9日突破100美元后,中东局势继续升级,油价盘中一度冲高至110美元/桶以上。
随着油价飙升,石脑油、丙烷、乙烯、丙烯跟涨,PE、PP、PVC、ABS、MEG等橡塑产品价格整体走强。
“雅式橡塑网”发现,这一轮涨价,和以往不
太一样。过去石化产品涨价,往往伴随需求回暖、订单增加。而这一次,终端需求并未同步复苏,下游难以转嫁成本,减产、降负、停车反而成为共同选择。ICIS跟踪的31个产品中,预计30个上涨,但涨价能否持续,却要打一个问号。
那么这轮涨价从哪里来?哪些品种和企业压力最大?橡塑企业又该如何应对?
“雅式橡塑网”将带你一一拆解。
成本高企,亚洲装置先降负
亚洲裂解装置高度依赖中东石脑油,原料中断影响首当其冲。
进入9月,上海石化在投资者交流中坦言,乙烯因效益不理想而限负荷运行,公司正通过降低高风险地区油种依赖、优化装置加工方案来应对油价冲击。
成本高企,供应偏紧,石化价格普遍上涨。但需求弱,涨价传不下去。这也意味着,上游成本压力最终只能由下游生产商自己消化。
PE、PP:利润倒挂,减产压力最大
在聚烯烃环节,这种压力体现得最为直接。
万华化学多套装置调整运行。9月18日隆众资讯的数据显示,万华化学154万吨/年环氧丙烷装置1—4期略低负荷运行。烟台110万吨/年MDI装置8月10日起停车检修,预计9月中下旬重启。据卓创资讯报道,此前停车的万华化学烟台75万吨/年PDH装置已于8月30日完成检修恢复生产。
丙烯方面,8月底至9月上旬,国内多套PDH装置集中复产,涉及总产能超250万吨/年。万华烟台、齐翔腾达、万达天弘等装置陆续恢复,PDH开工率回升至74.1%。但东华能源宁波(60万吨/年)装置9月再度停车检修,东莞巨正源、中沙天津等7条生产线也集中停车,涉及产能194万吨/年。
丙烯供应虽有回升,PP利润却仍被推入负值,工厂降低开工甚至停车。在此背景下,高油价反而让煤制烯烃路线获得成本优势。
宝丰能源9月10日表示,宁东四期烯烃项目进展顺利,预计10月下旬产出合格甲醇,12月下旬产出合格乙烯丙烯。据金联创统计,上半年煤制聚乙烯平均单吨利润同比上涨333元/吨,煤制聚丙烯平均单吨利润同比上涨1070元/吨,煤制烯烃的成本竞争优势进一步凸显。
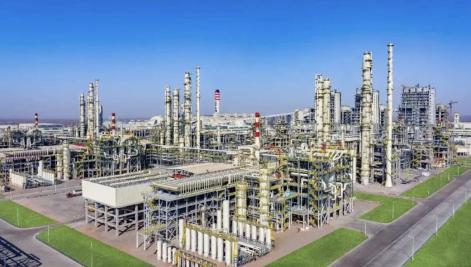
图源:宝丰能源
PVC:镇洋发展临时停产
PVC同样面临减产压力。
9月18日,镇洋发展公告称,面对外部经营环境的重大不利变化,综合考虑PVC产品生产成本、市场行情等客观情况,为减少经营亏损,公司计划对年产30万吨乙烯基新材料装置实施临时停产,并对主要设备进行检修。停产时间自9月19日起,预计不超过4个月。
公告还提到,受中东地缘政治冲突影响,主要原料乙烯价格持续走高,产品成本增加,经营效益不佳。这是乙烯法PVC企业被迫阶段性退出的标志性案例。
海外市场则出现分化。印度买家因成本和中东供应担忧观望,越南受基础设施和制成品出口支撑,PVC进口需求较强。
MEG、聚酯:减产潮蔓延
PVC的困境并非孤例。在聚酯链上,减产潮同样在蔓延。
MEG区域价格因供应受限而偏强,但中国下游聚酯表现疲软。中国聚酯装置开工率已降至近73%,产品价格下跌与原料成本高企压缩利润。
金视点此前报道称,恒力石化大连一套220万吨/年PTA装置9月2日因原料问题降负停车。逸盛大化375万吨/年装置8月初起停车3个月,225万吨/年装置8月26日停车后重启待定。逸盛海南200万吨/年装置停车检修,重启待定。
全行业停车及降负涉及产能超2200万吨/年,占总产能超20%,开工率一度回落至68%—70%,为近三年同期偏低水平。截至9月18日,PTA开工率虽修复至76.29%,但下游聚酯开工下滑明显,仅维持刚性需求,PTA社会库存持续累库。
苯乙烯、ABS:提价与低负荷并
聚酯链的疲软,向上也传导至苯乙烯和ABS市场。
万华化学9月11日集中提价,涉及28种石化产品,丙烯、苯乙烯领涨,乙烯FOB东北亚报价上调至1180美元/吨。
ABS方面,荣盛石化华东区域ABS装置9月3日降负至约3.5成。大连恒力石化30万吨/年ABS装置自今年5月起持续停车检修,货源供应持续收缩。行业平均开工率约55%,节前备货带来阶段性支撑,但亚洲除中国外多数终端需求仍疲软。
全球产能多地调整
如果说上述停车和降负还属于短期应对,那么全球化工正在经历的,则是一轮更深层的产能重构。
8月12日,巴斯夫宣布永久关停路德维希港基地另外两座合成氨生产装置。
陶氏化学正式审批欧洲资产优化关停方案,计划2027年第四季度永久关停德国Böhlen一套51万吨/年石脑油乙烯裂解装置及配套氯碱装置。
道达尔能源明确将于2027年底永久关闭比利时安特卫普55万吨/年乙烯裂解装置,配套23万吨/年丙烯产能同步退出。
壳牌将关停荷兰、英国两地共计两套大型裂解装置,合计退出年产能144万吨。
亚太方面,韩国丽水石化园区重组方案获批,韩国产业通商资源部2026年8月31日公告称,YNCC永久关停47万吨/年3号乙烯装置和92万吨/年2号乙烯装置。日本旭化成、三井化学、三菱化学三家企业联手整合乙烯相关生产设施。
雅式橡塑网观察
对橡塑企业来说,现在不能盲目追涨。采购端应缩短报价有效期,谨慎锁价,紧盯石脑油、丙烷、乙烯、苯乙烯等原料。
生产端,PP、ABS及MTO等利润倒挂品种可能继续降负停车,镇洋发展PVC停产说明乙烯法企业也被迫阶段性退出。出口端,中国PVC出口供应可能增加,但需关注运费和海外竞争。需求端,AI、电子电气和高端制造是亮点,地产链、传统包装和纺织仍偏弱。
短期价格仍有成本支撑,但下游减产和弱需求将考验涨势持续性。企业需做好Q4油价回落预案,优化订单结构,控制库存,与下游协商成本分担。
快问快答:油价上涨,橡塑企业最关心的4个问题
1. 为什么9月以来油价上涨会带动PE、PP、PVC、ABS、MEG等橡塑产品涨价?
核心原因是原油上涨推高石脑油、丙烷、乙烯、丙烯等石化原料成本,同时部分装置降负或停车,供应收缩进一步支撑价格。但与以往需求回暖驱动的涨价不同,本轮终端需求并未同步改善。
2. 哪些橡塑产品和生产企业受到高油价影响最大?
目前PE、PP、PVC、MEG、PTA、ABS等产业链均受到成本压力影响,其中利润空间较窄、对油气原料依赖较高的生产路线压力更为明显。部分企业已经通过降负、停车来减少亏损,乙烯法PVC和部分聚烯烃装置尤为突出。
3. 这轮橡塑产品涨价还能持续多久?
短期价格仍有原料成本和供应收缩支撑,但持续上涨仍取决于油价、中上游开工率和终端需求。如果高油价进一步压缩下游利润,而需求没有明显改善,涨价向下游传导的空间将受到限制。
4. 橡塑企业现在应该如何应对高油价和原料涨价?
采购端应缩短报价有效期、分批采购并控制高价库存;生产端关注不同原料路线的成本变化,及时调整开工和产品结构;销售端则需要加强与下游客户的价格联动,降低原料价格波动对利润的影响。
 点赞
丨 {{details_info.likes_count}}
该内容需要登录方可查看,如需继续观看,请点击下方登录按钮 登录


相关阅读
 化工及原材料
 2026-09-28
 化工及原材料
2026-09-28
 化工及原材料
2026-09-26
 化工及原材料
2026-09-26
 化工及原材料
2026-09-26
 化工及原材料
2026-09-23




您可能感兴趣

换一换
- 人脉
- 企业
 {{[item.company_name,item.company_name_english][lang]}}
{{[item.job_name,item.name_english][lang]}}
 {{[item.display_name,item.display_name_english][lang]}}
热门标签


 下载


