搜索历史
清空记录
{{item.search_key}}
热门搜索
换一批
{{item.name}}
{{item.english_name}}
订阅电子报
每周1次 每2周1次
{{sum}}
登录 注册

应用行业

PSCI:面对EHS合规关切,医药供应链走出审计内卷

陶氏与安姆科达成战略合作 共推低碳包装价值链减碳

与400+产业决策者共赴上海,共塑“智驾时代”车用塑料新升维

产品类别

【产业分析】科思创拟大幅削减安特卫普PC产能,中国聚碳酸酯厂商机会与压力何在?

塔里木120万吨乙烯工程全面商业运营 新疆形成300万吨级乙烯产业能力

2026年四季度聚烯烃新增产能近800万吨,行业竞争将如何变化?

活动推介

  • 【首发】从汽车到低空经济,从AI到精密成型|CPRJ车用塑料论坛,帮您看清业务增长路线

  • 明天开幕!第八届CPRJ医用橡塑论坛苏州见

  • 【工厂探访】走进海天苏州!10万级洁净车间里的微量精密注塑

图组

视频新闻

【探厂】走进海天苏州技术中心!10万级无尘车间动态演示方案

震雄:全电动LSR零气泡精密注塑医疗应用方案&数字化管理MOM

海天医用PVC解决方案,10万级无尘车间动态演示方案!

会议视频

【直播回看】海天HAITIAN: 汽车PUR模内涂层:模塑部件涂层和喷漆的未来

【精彩片段】大赛璐工程塑料Daicel HPP:从回收到刚需:PCR-POM,凭什么?

【精彩片段】Covestro科思创:创新导热材料解决方案 - 赋能新一代网络通讯产品高效热管理

企业/产品视频

原产地日本积水WS606微球,多行业发泡高效解决方案。

我们的AC发泡剂,不做低价无保障,不赚离谱高价,只守合理利润。

贺州市广硕新材料有限公司

首页 > 新闻 > 化工及原材料

2026年四季度聚烯烃新增产能近800万吨,行业竞争将如何变化?

来源:雅式橡塑网 日期 :2026-10-19 作者 :章健玲
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。

要点导读

  • 四季度国内计划新增PE产能370万吨/年、PP产能430万吨/年,合计约800万吨/年,大型煤制烯烃与石化一体化项目集中投产。

  • 扩产主要受煤制路线成本优势扩大至30%以上、政策窗口期“末班车”效应及高端专用料结构性缺口驱动。

  • 通用料价格将承压,行业竞争转向产品差异化、成本控制与新兴应用响应,需关注高端专用料及AI液冷、低空经济等需求增量。


据化工网统计,四季度国内计划新增聚乙烯(PE)产能370万吨/年、聚丙烯(PP)产能430万吨/年,合计约800万吨/年。


PE新增370万吨/年:大型项目集中投产


四季度PE新增产能涉及多个大型项目,煤制烯烃和石化一体化路线并进。


部分计划投产项目包括:


中煤陕西榆林二期规划建设35万吨/年PE、55万吨/年PP及25万吨/年LDPE/EVA装置,目标于2026年底产出合格产品。


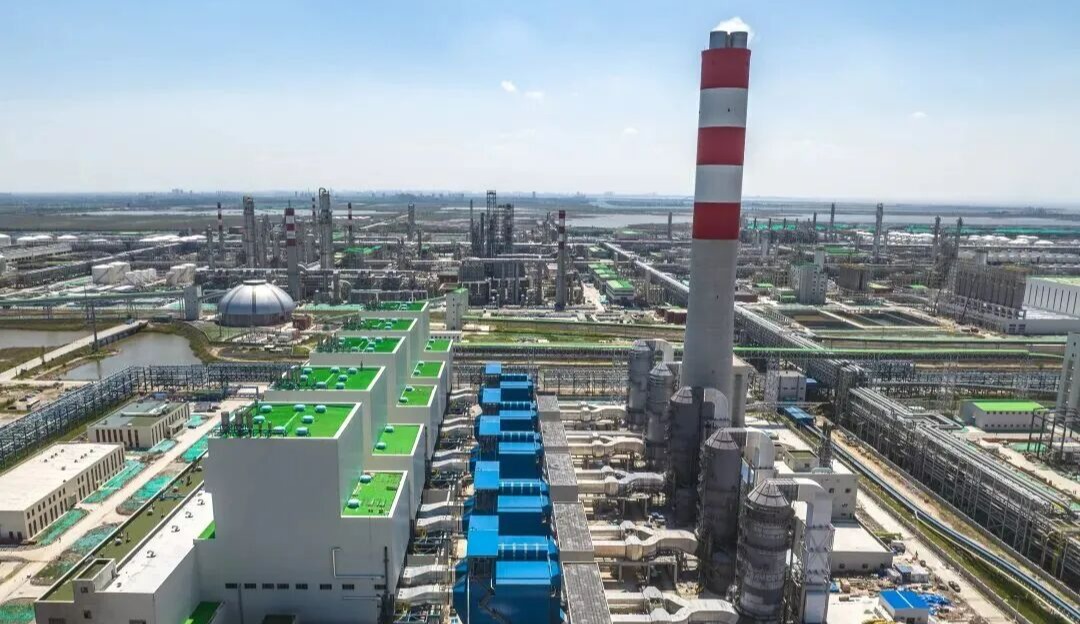
华锦阿美规划建设三套PE装置,合计产能95万吨/年,并配套两套50万吨/年PP装置。
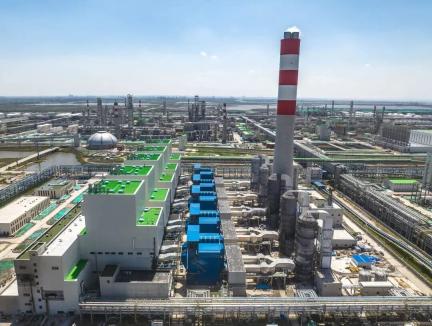

 微信图片_20261017195016_83_4.jpg

图源:华锦阿美


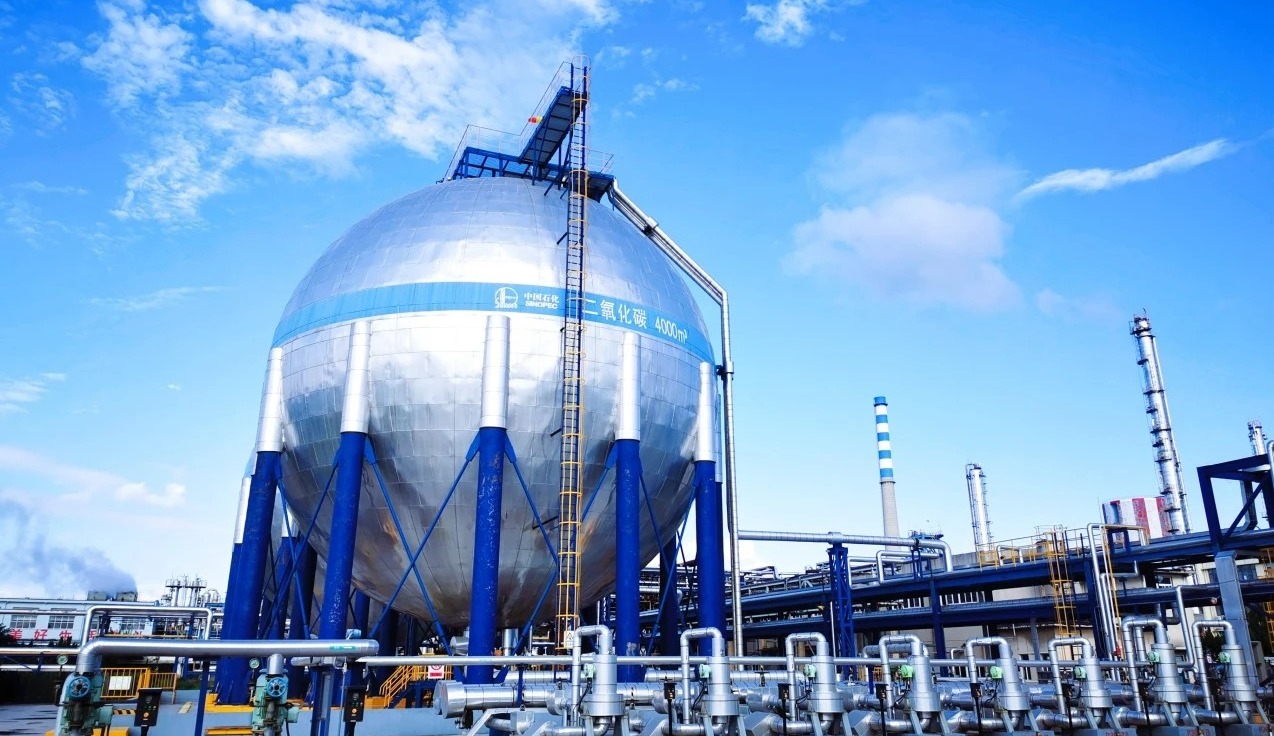
福建中沙石化60万吨/年全密度PE装置采用SABIC气相流化床工艺,核心挤压造粒机组已于7月一次性带料试车成功。
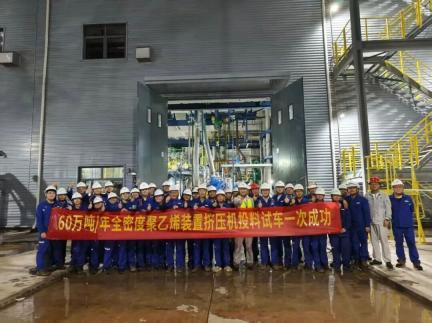

 微信图片_20261017195023_84_4.jpg

图源:SABIC


PP新增430万吨/年:供应能力继续提升


PP方面,部分计划投产项目包括:


东明盛海计划投产35万吨PP


福建中沙石化55万吨/年均聚/无规PP装置已于8月产出合格产品,预计年底投产


镇海炼化扩建项目50万吨/年PP装置计划于12月投产;


宁夏宝丰四期规划新增50万吨/年煤制烯烃产能,建成后宝丰能源烯烃总产能预计达到650万吨/年。


中煤榆林煤炭深加工基地项目年产能60万吨PP,该项目可实现柔性排产,根据市场需求切换高端差异化产品。


为什么这么多企业集中扩产?


成本剪刀差:煤制路线优势扩大至30%以上


2026年中东地缘冲突推动油价突破100美元/桶,而煤制烯烃盈亏平衡点仅45—50美元/桶,煤化工相对油化工成本优势达30%以上。宝丰能源一季度归母净利润同比增长50.23%,烯烃板块单吨毛利较去年四季度增加641元。有成本护城河的企业在加速,没有的则在观望。


政策窗口期:“末班车”效应


此前七部门联合印发的《石化化工行业稳增长工作方案》明确支持高端聚烯烃攻关,同时“科学调控乙烯新增产能投放节奏”。宝丰能源管理层表示,2026年有望成为国内聚烯烃新装置投放高峰期的最后一年。企业选择在窗口关闭前加速投产,锁定未来行业格局中的位置。


结构性缺口:通用料过剩,高端料仍卡脖子


产能过剩集中在中低端通用料,高端专用料仍大量依赖进口。以POE为例,2025年进口依存度约76%。随着天津石化、镇海炼化POE装置投产,中国石化将具备25万吨/年POE产能,推动进口依存度降至53%左右,国产化进程迈过关键分水岭。


供应格局将如何改变?


根据金联创的行业报告以及海关总署的相关数据统计,国内聚乙烯自给率已提升至八成以上,进口依赖度持续走低,出口规模快速攀升,中国在全球聚乙烯贸易中的角色已发生转变。


但四季度近800万吨产能集中释放后,通用料价格将承压,行业利润面临上游成本高企与下游需求乏力的两端挤压。


雅式橡塑网认为,2026年四季度的产能集中投放是行业扩能周期的阶段性高峰,但并非终点。企业的核心竞争力将不再取决于产能规模,而取决于产品差异化能力、成本控制能力和对新兴应用场景的响应速度。


在AI服务器液冷、具身智能、低空经济等新兴领域,高性能聚烯烃材料的需求正在结构性扩容——关注高端专用料的技术突破和下游新兴应用的需求增量,比单纯跟踪产能数字更具战略意义。


 点赞 丨  {{details_info.likes_count}}
聚丙烯(PP)
聚乙烯(PE)

该内容需要登录方可查看,如需继续观看,请点击下方登录按钮   登录

来源:雅式橡塑网 日期 :2026-10-19 作者 :章健玲
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。

要点导读

  • 四季度国内计划新增PE产能370万吨/年、PP产能430万吨/年,合计约800万吨/年,大型煤制烯烃与石化一体化项目集中投产。

  • 扩产主要受煤制路线成本优势扩大至30%以上、政策窗口期“末班车”效应及高端专用料结构性缺口驱动。

  • 通用料价格将承压,行业竞争转向产品差异化、成本控制与新兴应用响应,需关注高端专用料及AI液冷、低空经济等需求增量。


据化工网统计,四季度国内计划新增聚乙烯(PE)产能370万吨/年、聚丙烯(PP)产能430万吨/年,合计约800万吨/年。


PE新增370万吨/年:大型项目集中投产


四季度PE新增产能涉及多个大型项目,煤制烯烃和石化一体化路线并进。


部分计划投产项目包括:


中煤陕西榆林二期规划建设35万吨/年PE、55万吨/年PP及25万吨/年LDPE/EVA装置,目标于2026年底产出合格产品。


华锦阿美规划建设三套PE装置,合计产能95万吨/年,并配套两套50万吨/年PP装置。


 微信图片_20261017195016_83_4.jpg

图源:华锦阿美


福建中沙石化60万吨/年全密度PE装置采用SABIC气相流化床工艺,核心挤压造粒机组已于7月一次性带料试车成功。


 微信图片_20261017195023_84_4.jpg

图源:SABIC


PP新增430万吨/年:供应能力继续提升


PP方面,部分计划投产项目包括:


东明盛海计划投产35万吨PP


福建中沙石化55万吨/年均聚/无规PP装置已于8月产出合格产品,预计年底投产


镇海炼化扩建项目50万吨/年PP装置计划于12月投产;


宁夏宝丰四期规划新增50万吨/年煤制烯烃产能,建成后宝丰能源烯烃总产能预计达到650万吨/年。


中煤榆林煤炭深加工基地项目年产能60万吨PP,该项目可实现柔性排产,根据市场需求切换高端差异化产品。


为什么这么多企业集中扩产?


成本剪刀差:煤制路线优势扩大至30%以上


2026年中东地缘冲突推动油价突破100美元/桶,而煤制烯烃盈亏平衡点仅45—50美元/桶,煤化工相对油化工成本优势达30%以上。宝丰能源一季度归母净利润同比增长50.23%,烯烃板块单吨毛利较去年四季度增加641元。有成本护城河的企业在加速,没有的则在观望。


政策窗口期:“末班车”效应


此前七部门联合印发的《石化化工行业稳增长工作方案》明确支持高端聚烯烃攻关,同时“科学调控乙烯新增产能投放节奏”。宝丰能源管理层表示,2026年有望成为国内聚烯烃新装置投放高峰期的最后一年。企业选择在窗口关闭前加速投产,锁定未来行业格局中的位置。


结构性缺口:通用料过剩,高端料仍卡脖子


产能过剩集中在中低端通用料,高端专用料仍大量依赖进口。以POE为例,2025年进口依存度约76%。随着天津石化、镇海炼化POE装置投产,中国石化将具备25万吨/年POE产能,推动进口依存度降至53%左右,国产化进程迈过关键分水岭。


供应格局将如何改变?


根据金联创的行业报告以及海关总署的相关数据统计,国内聚乙烯自给率已提升至八成以上,进口依赖度持续走低,出口规模快速攀升,中国在全球聚乙烯贸易中的角色已发生转变。


但四季度近800万吨产能集中释放后,通用料价格将承压,行业利润面临上游成本高企与下游需求乏力的两端挤压。


雅式橡塑网认为,2026年四季度的产能集中投放是行业扩能周期的阶段性高峰,但并非终点。企业的核心竞争力将不再取决于产能规模,而取决于产品差异化能力、成本控制能力和对新兴应用场景的响应速度。


在AI服务器液冷、具身智能、低空经济等新兴领域,高性能聚烯烃材料的需求正在结构性扩容——关注高端专用料的技术突破和下游新兴应用的需求增量,比单纯跟踪产能数字更具战略意义。


全文内容需要订阅后才能阅读哦~
立即订阅

相关阅读

化工及原材料
【产业分析】科思创拟大幅削减安特卫普PC产能,中国聚碳酸酯厂商机会与压力何在?
 2026-10-19
  章健玲 管理员
化工及原材料
塔里木120万吨乙烯工程全面商业运营 新疆形成300万吨级乙烯产业能力
 2026-10-19
化工及原材料
2026年四季度聚烯烃新增产能近800万吨,行业竞争将如何变化?
 2026-10-19
化工及原材料
中国首个百万吨级低浓度CCUS全链条示范工程在胜利油田开工
 2026-10-19
  章健玲 管理员
化工及原材料
阿科玛上海研发中心完成扩建启用
 2026-10-19
化工及原材料
印尼自10月起对部分塑料原料免征进口关税六个月
 2026-10-19
  章健玲 管理员
编辑精选
更多
油价突破110美元,PE、PP、PVC集体涨价,企业却在减产
章健玲 高级责任编辑
企业需优化库存与订单结构,做好油价波动应对预案。
中石化、中石油、中国中化入局 PEEK 树脂,国内产业链多点推进
林巧玲 编辑
行业需要合理规划产能投放节奏

您可能感兴趣

换一换

  • 人脉
  • 企业
loading... 无内容
{{[item.truename,item.truename_english][lang]}} {{[item.company_name,item.company_name_english][lang]}} {{[item.job_name,item.name_english][lang]}}
{{[item.company_name,item.company_name_english][lang]}} 公司名称    {{[item.display_name,item.display_name_english][lang]}}  

人工智能AI 回收 PCR 汽车

2026年四季度聚烯烃新增产能近800万吨,行业竞争将如何变化?

识别右侧二维码,进入阅读全文
下载
x 关闭
订阅
亲爱的用户,请填写一下信息
立即订阅
顶部
反馈
客服
新闻
市场新闻
应用行业
产品类别
专访
视频
图片故事
热点专题
活动推介
杂志
前线
塑料应用
化学品及原料
加工技术与装备
环境与节能
大咖面对面
产品类别
注塑机
挤出机
辅助设备
吹塑机
模具
热流道
螺杆
应用行业
包装
汽车
医疗
回收
电子电器
LED照明
建筑
其他
活动
线下研讨会
在线研讨会
CHINAPLAS
CPS+ 在线供需对接平台
官方刊物
CPS 电子报
媒体介绍
社交媒体
微信
微博
Copyright © 2026 雅式橡塑网 北京雅展展览服务有限公司 All rights reserved 本网站内容受版权保护, 未经许可不得转载  京ICP备19044398号-1 京公网安备11010502056620号