搜索历史
清空记录
{{item.search_key}}
热门搜索
换一批
{{item.name}}
{{item.english_name}}
订阅电子报
每周1次 每2周1次
{{sum}}
登录 注册

应用行业

进博会观察:从高性能塑料到循环再生,材料应用有哪些新变化?

碳纤维涨价3000元/吨!中复神鹰、上海石化、吉林化纤等企业密集出手

巴斯夫联合奇瑞汽车、坐标系推进EMB量产

产品类别

伊之密精密微型注塑装备技术通过科技成果评价

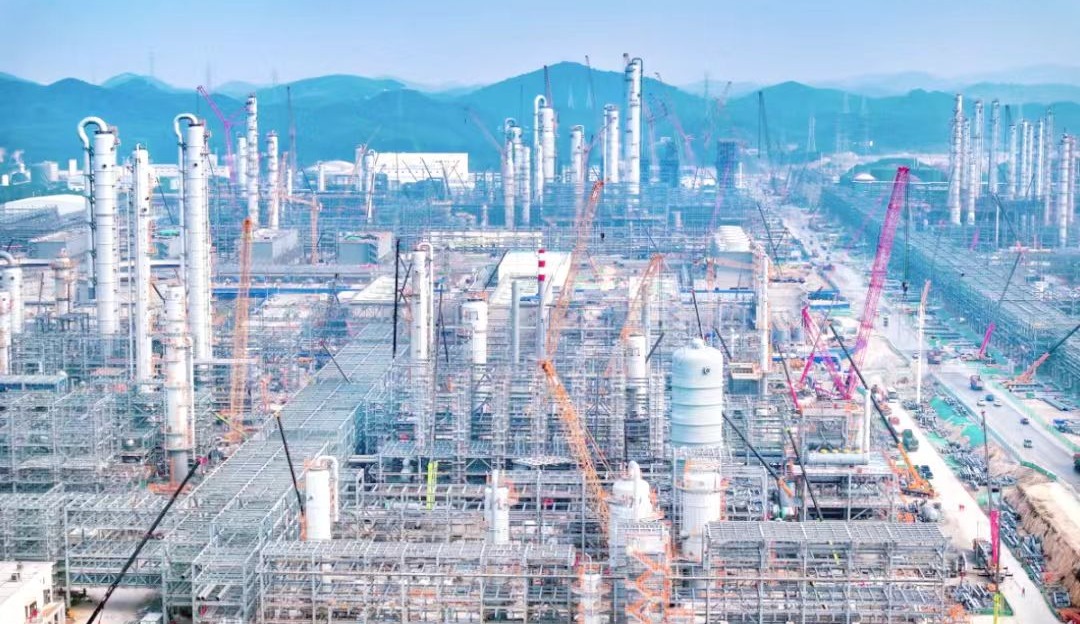
总投资802.9亿元 延长石油千万吨炼化项目加速推进 布局20万吨POE等高端聚烯烃

总投资207亿元 卫星化学连云港投建丙烯及高端新材料项目 完善C2/C3双产业链布局

活动推介

  • 五大亮点抢先看!第十五届CPRJ车用塑料技术论坛明日开幕

  • 重磅来袭!蔚来、雅高、联想、宝马、李宁、美团等齐聚CRRE!ESG大会有哪些亮点?

  • 名额告急!这份上海CPRJ车用塑料论坛“资源包”拿好了

图组

视频新闻

亿科化学:汽车内饰要哑光又要低气味?

奥塞尔:基于ELV法案下的再生材料解决方案

妙抗保:抗菌、除味、防霉技术解决方案

会议视频

【直播回看】万华化学:PVC多用途实用网络研讨会:痛点分析与市场拓展

【直播回看】精诚时代JCTIMES: 精准控制,引领智造新精度 ——精诚时代多层共挤精密控制技术及应用

【Q&A回放】力劲科技:驱动汽车制造创新——汽车保险杠自动化解决方案

企业/产品视频

原产地日本积水WS606微球,多行业发泡高效解决方案。

我们的AC发泡剂,不做低价无保障,不赚离谱高价,只守合理利润。

贺州市广硕新材料有限公司

首页 > 新闻 > 市场新闻

营收差9倍 净利差距收窄 万华化学与新和成的差异化扩张路径

来源:雅式橡塑网 日期 :2026-11-19 作者 :李润鑫
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。

核心速览:


  • 2025年万华化学营收2032.35亿元、归母净利润125.27亿元,新和成营收222.51亿元、归母净利润67.64亿元;二者营收规模相差约9倍,净利润差值仅57.63亿元,盈利效率差异显著。

  • 2026年前三季度该趋势延续,万华化学营收1858.67亿元、净利156.58亿元;新和成营收192.31亿元、净利58.68亿元,后者净利规模达前者的37.5%。

  • 万华化学以聚氨酯、石化大宗品为基本盘,依托产业链协同向高性能聚合物、精细化学品、营养健康领域延伸;新和成以维生素、蛋氨酸等营养品为核心,稳步加码PPS、尼龙66等新材料赛道。

  • 双方在柠檬醛领域形成业务交集,但切入逻辑与产业定位存在差异;整体扩张路径分别对应“大宗一体化规模拓展”与“精细品高附加值延伸”两条路线。


业绩反差:规模体量与盈利效率的分化


从经营数据看,两家企业呈现出截然不同的规模与盈利特征。 2025年全年,万华化学实现营业收入2032.35亿元,归母净利润125.27亿元;新和成实现营业收入222.51亿元,归母净利润67.64亿元。二者营收规模相差约9.1倍,但归母净利润差值仅57.63亿元,新和成全年净利规模约为万华化学的54%。


进入2026年前三季度,这一反差仍在延续:万华化学营收1858.67亿元,归母净利润156.58亿元;新和成营收192.31亿元,归母净利润58.68亿元,后者同期净利规模约为前者的37.5%。


财务指标万华化学(2025年/2026前三季)新和成(2025年/2026前三季)
营业收入2032.35亿元 / 1858.67亿元222.51亿元 / 192.31亿元
归母净利润125.27亿元 / 156.58亿元67.64亿元 / 58.68亿元
归母净利率6.16% / 8.42%30.40% / 30.51%

数据来源:两家企业2025年年报、2026年第三季度报告


整体来看,万华化学凭借全产业链布局实现大体量营收,新和成则依托高壁垒精细化工品类保持更高盈利效率,二者并无绝对的模式优劣,只是产业属性与发展阶段不同。


万华化学:聚氨酯龙头的全产业链延伸


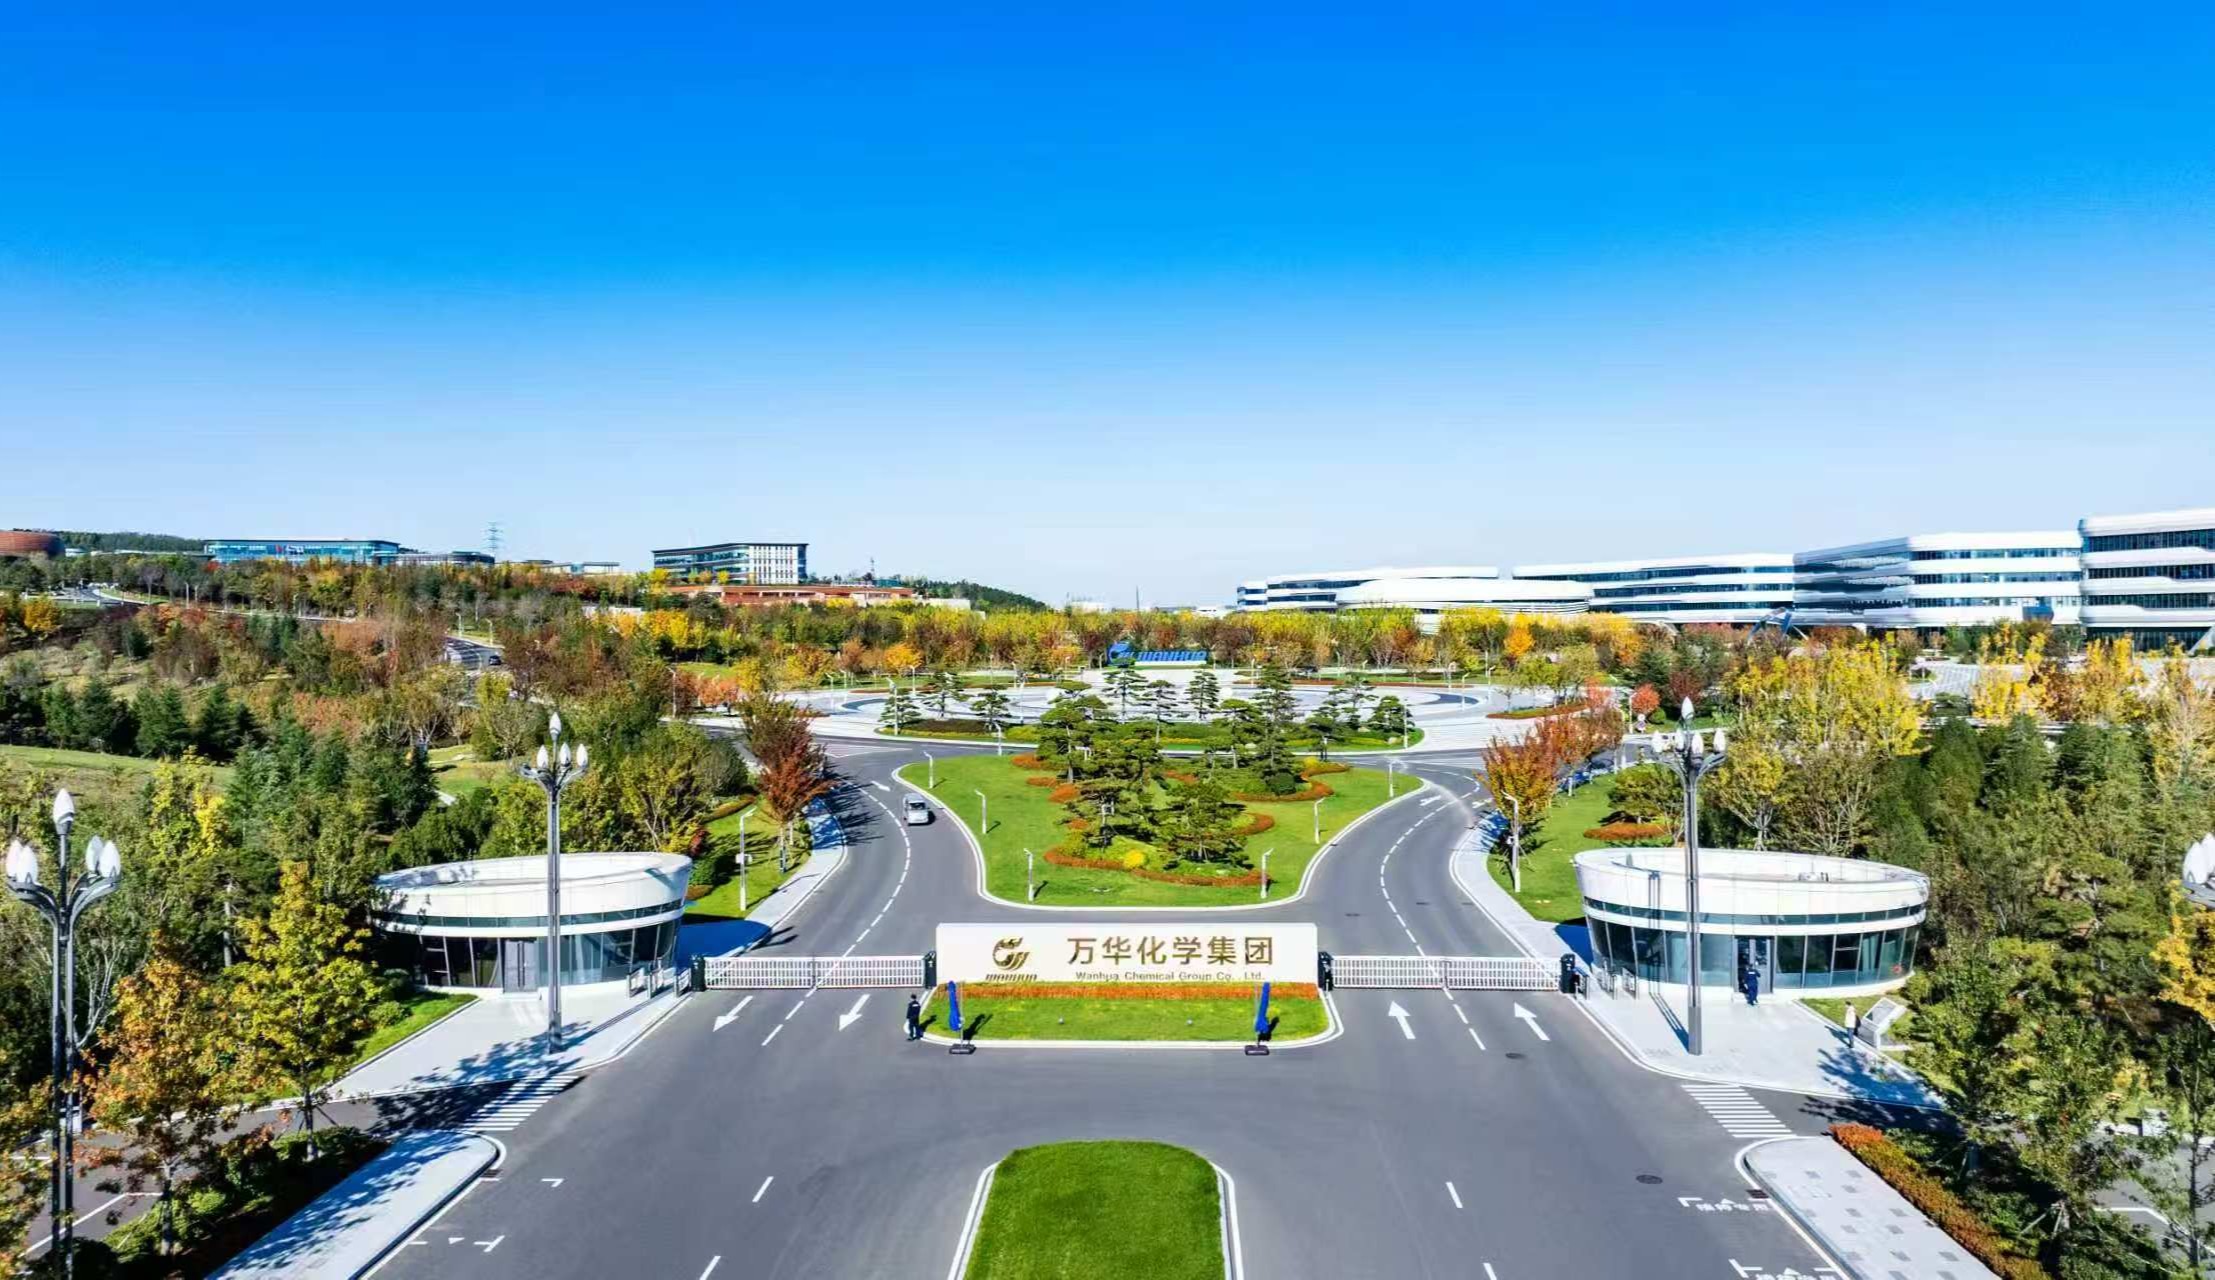
作为全球聚氨酯龙头,万华化学以MDI、TDI等异氰酸酯产品为核心基本盘。截至2025年末,公司拥有380万吨/年MDI、147万吨/年TDI产能,聚醚多元醇总产能达232万吨/年,形成聚氨酯全产业链协同优势,产品广泛覆盖建筑保温、家居、汽车、家电等领域。
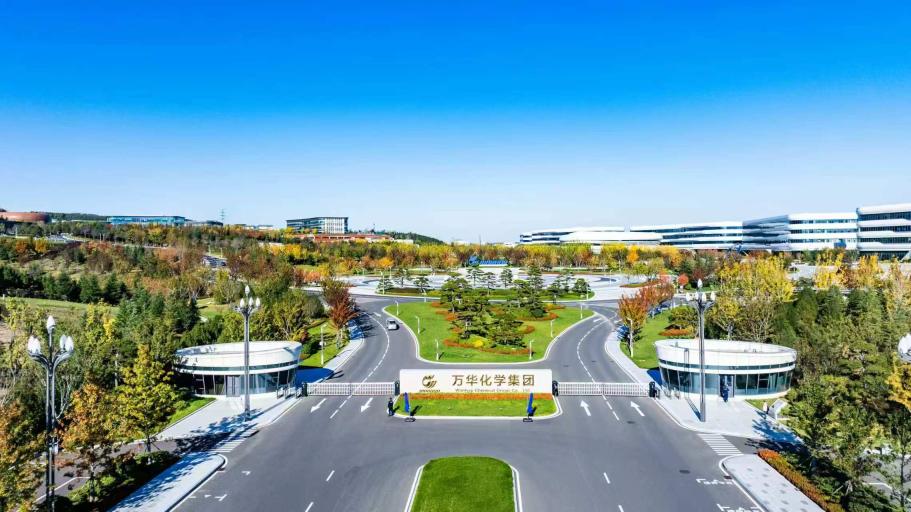
万华化学.jpg

图源:万华化学


在此基础上,公司依托石化板块的乙烯、丙烯等基础原料,持续向下游高附加值品类延伸:


  • 高性能聚合物领域:布局聚碳酸酯(PC)、尼龙12、改性塑料、砜聚合物等产品,应用拓展至汽车、电子电器、医疗健康、绿色包装等赛道;

  • 精细化学品与营养健康领域:2024年4.8万吨/年柠檬醛装置投产,为全球单套产能最大的同类装置;2025年VA全产业链投产,正式切入营养健康赛道。


其扩张逻辑清晰:以大型炼化与聚氨酯装置为底座,依托产业链协同与规模效应,持续横向拓宽品类、纵向延伸高附加值环节,构建“大宗原料—精细中间体—终端新材料”的完整产业矩阵。


新和成:营养品基本盘稳固 新材料加速培育


与万华化学不同,新和成起家于精细化工营养品赛道,目前形成营养品、香精香料、新材料、原料药四大业务板块,其中维生素、蛋氨酸是核心盈利支柱。
新和成.png

图源:新和成


在营养品领域,公司持续巩固产能优势:2025年与中国石化合资的18万吨/年液体蛋氨酸项目投产,同期7万吨蛋氨酸一体化提升项目落地,固体蛋氨酸总产能升至37万吨/年,完成固液产品全布局。2026年前三季度,蛋氨酸业务实现销量、售价双升,持续拉动盈利增长。


在营养品之外,新材料是公司重点培育的第二增长曲线,核心布局工程塑料与特种化学品:


  • 聚苯硫醚(PPS):现有建成产能2.2万吨/年,另有8000吨/年产能在建,预计2027年投产,全部建成后总产能达3万吨/年,产品适配新能源汽车、电子电器等领域;

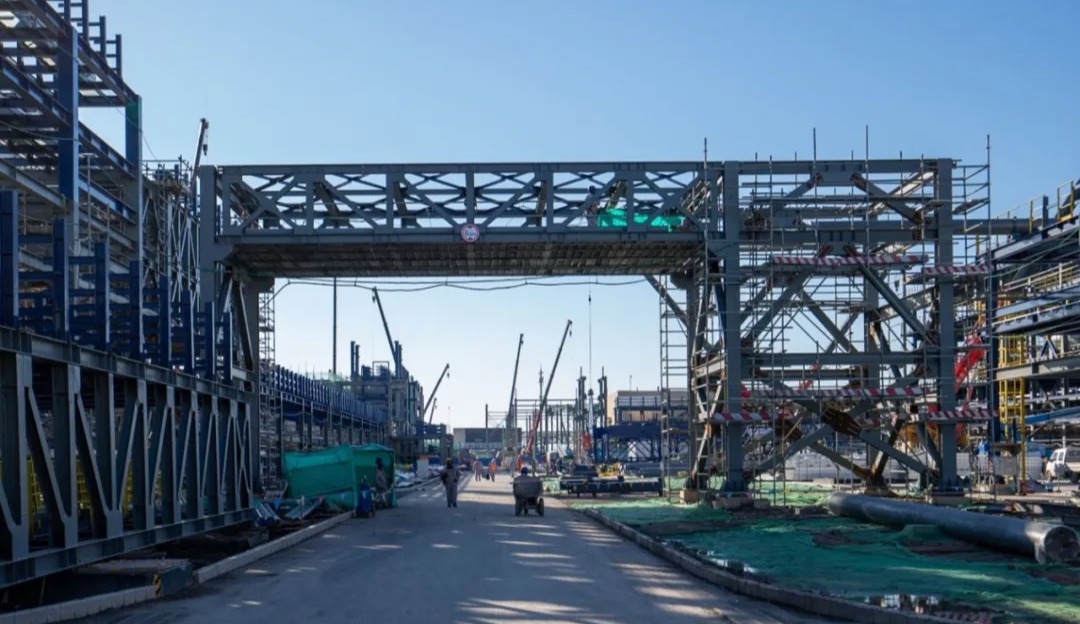
  • 尼龙66一体化:天津基地一期规划10万吨/年己二腈、14万吨/年尼龙66产能,打通“己二腈—己二胺—尼龙66”全产业链,目前已进入钢结构与设备安装阶段,预计2027年建成;

  • 同时布局高温尼龙(PPA)、IPDA、HDI等特种材料,逐步完善高端新材料产品矩阵。


整体来看,新和成走“优势赛道深耕+新兴赛道培育”的路线,在保障营养品盈利稳定性的同时,向工程塑料、特种化工材料延伸,提升长期增长空间。


赛道交集:柠檬醛背后的不同布局逻辑


值得关注的是,两家企业在柠檬醛赛道形成了业务交汇。柠檬醛是合成维生素A、维生素E及多款香精香料的核心中间体,技术壁垒高、产业链长。

但二者的切入逻辑存在明显差异:


  • 万华化学是从大宗化工与精细中间体出发,依托大型装置规模优势投产柠檬醛,并向下游VA延伸,属于“从上游原料切入下游营养品”的拓展路径;

  • 新和成则是在原有营养品、香精香料业务基础上深化布局,已形成柠檬醛、芳樟醇、叶醇、薄荷醇等系列产品矩阵,属于“原有产业链的内生完善”。


同一产品赛道,对应两种不同的产业切入思路,也折射出两家企业扩张路径的本质区别。


差异化扩张 产业路径各循其路


整体来看,两家企业的扩张逻辑与产业定位差异显著:


  • 万华化学走“大宗底座+一体化延伸”路线,依托聚氨酯与石化的规模效应,持续拓宽产业边界,优势在于产业链协同能力强、体量大、抗周期能力突出; 

  • 新和成走“精细优势+新材料拓展”路线,聚焦高壁垒细分赛道,盈利效率更高,优势在于技术积累深厚、细分市场竞争力强。


未来随着万华化学更多高性能聚合物、精细化学品项目落地,以及新和成PPS、尼龙66等新材料产能逐步释放,双方的产品矩阵差异会进一步清晰,同时在部分交叉赛道的竞争也将持续。二者分别代表了国内化工企业“规模化一体化”与“精细化高附加值”两种典型发展方向。


 点赞 丨  {{details_info.likes_count}}
财报
万华化学WANHUA
聚苯硫醚(PPS)

该内容需要登录方可查看,如需继续观看,请点击下方登录按钮   登录

来源:雅式橡塑网 日期 :2026-11-19 作者 :李润鑫
版权声明: 本文由“雅式橡塑网(AdsaleCPRJ.com)”原创/编辑首发,未经许可,禁止转载与摘选。对任何侵权行为,本司将依法追究法律责任。

核心速览:


  • 2025年万华化学营收2032.35亿元、归母净利润125.27亿元,新和成营收222.51亿元、归母净利润67.64亿元;二者营收规模相差约9倍,净利润差值仅57.63亿元,盈利效率差异显著。

  • 2026年前三季度该趋势延续,万华化学营收1858.67亿元、净利156.58亿元;新和成营收192.31亿元、净利58.68亿元,后者净利规模达前者的37.5%。

  • 万华化学以聚氨酯、石化大宗品为基本盘,依托产业链协同向高性能聚合物、精细化学品、营养健康领域延伸;新和成以维生素、蛋氨酸等营养品为核心,稳步加码PPS、尼龙66等新材料赛道。

  • 双方在柠檬醛领域形成业务交集,但切入逻辑与产业定位存在差异;整体扩张路径分别对应“大宗一体化规模拓展”与“精细品高附加值延伸”两条路线。


业绩反差:规模体量与盈利效率的分化


从经营数据看,两家企业呈现出截然不同的规模与盈利特征。 2025年全年,万华化学实现营业收入2032.35亿元,归母净利润125.27亿元;新和成实现营业收入222.51亿元,归母净利润67.64亿元。二者营收规模相差约9.1倍,但归母净利润差值仅57.63亿元,新和成全年净利规模约为万华化学的54%。


进入2026年前三季度,这一反差仍在延续:万华化学营收1858.67亿元,归母净利润156.58亿元;新和成营收192.31亿元,归母净利润58.68亿元,后者同期净利规模约为前者的37.5%。


财务指标万华化学(2025年/2026前三季)新和成(2025年/2026前三季)
营业收入2032.35亿元 / 1858.67亿元222.51亿元 / 192.31亿元
归母净利润125.27亿元 / 156.58亿元67.64亿元 / 58.68亿元
归母净利率6.16% / 8.42%30.40% / 30.51%

数据来源:两家企业2025年年报、2026年第三季度报告


整体来看,万华化学凭借全产业链布局实现大体量营收,新和成则依托高壁垒精细化工品类保持更高盈利效率,二者并无绝对的模式优劣,只是产业属性与发展阶段不同。


万华化学:聚氨酯龙头的全产业链延伸


作为全球聚氨酯龙头,万华化学以MDI、TDI等异氰酸酯产品为核心基本盘。截至2025年末,公司拥有380万吨/年MDI、147万吨/年TDI产能,聚醚多元醇总产能达232万吨/年,形成聚氨酯全产业链协同优势,产品广泛覆盖建筑保温、家居、汽车、家电等领域。

万华化学.jpg

图源:万华化学


在此基础上,公司依托石化板块的乙烯、丙烯等基础原料,持续向下游高附加值品类延伸:


  • 高性能聚合物领域:布局聚碳酸酯(PC)、尼龙12、改性塑料、砜聚合物等产品,应用拓展至汽车、电子电器、医疗健康、绿色包装等赛道;

  • 精细化学品与营养健康领域:2024年4.8万吨/年柠檬醛装置投产,为全球单套产能最大的同类装置;2025年VA全产业链投产,正式切入营养健康赛道。


其扩张逻辑清晰:以大型炼化与聚氨酯装置为底座,依托产业链协同与规模效应,持续横向拓宽品类、纵向延伸高附加值环节,构建“大宗原料—精细中间体—终端新材料”的完整产业矩阵。


新和成:营养品基本盘稳固 新材料加速培育


与万华化学不同,新和成起家于精细化工营养品赛道,目前形成营养品、香精香料、新材料、原料药四大业务板块,其中维生素、蛋氨酸是核心盈利支柱。

新和成.png

图源:新和成


在营养品领域,公司持续巩固产能优势:2025年与中国石化合资的18万吨/年液体蛋氨酸项目投产,同期7万吨蛋氨酸一体化提升项目落地,固体蛋氨酸总产能升至37万吨/年,完成固液产品全布局。2026年前三季度,蛋氨酸业务实现销量、售价双升,持续拉动盈利增长。


在营养品之外,新材料是公司重点培育的第二增长曲线,核心布局工程塑料与特种化学品:


  • 聚苯硫醚(PPS):现有建成产能2.2万吨/年,另有8000吨/年产能在建,预计2027年投产,全部建成后总产能达3万吨/年,产品适配新能源汽车、电子电器等领域;

  • 尼龙66一体化:天津基地一期规划10万吨/年己二腈、14万吨/年尼龙66产能,打通“己二腈—己二胺—尼龙66”全产业链,目前已进入钢结构与设备安装阶段,预计2027年建成;

  • 同时布局高温尼龙(PPA)、IPDA、HDI等特种材料,逐步完善高端新材料产品矩阵。


整体来看,新和成走“优势赛道深耕+新兴赛道培育”的路线,在保障营养品盈利稳定性的同时,向工程塑料、特种化工材料延伸,提升长期增长空间。


赛道交集:柠檬醛背后的不同布局逻辑


值得关注的是,两家企业在柠檬醛赛道形成了业务交汇。柠檬醛是合成维生素A、维生素E及多款香精香料的核心中间体,技术壁垒高、产业链长。

但二者的切入逻辑存在明显差异:


  • 万华化学是从大宗化工与精细中间体出发,依托大型装置规模优势投产柠檬醛,并向下游VA延伸,属于“从上游原料切入下游营养品”的拓展路径;

  • 新和成则是在原有营养品、香精香料业务基础上深化布局,已形成柠檬醛、芳樟醇、叶醇、薄荷醇等系列产品矩阵,属于“原有产业链的内生完善”。


同一产品赛道,对应两种不同的产业切入思路,也折射出两家企业扩张路径的本质区别。


差异化扩张 产业路径各循其路


整体来看,两家企业的扩张逻辑与产业定位差异显著:


  • 万华化学走“大宗底座+一体化延伸”路线,依托聚氨酯与石化的规模效应,持续拓宽产业边界,优势在于产业链协同能力强、体量大、抗周期能力突出; 

  • 新和成走“精细优势+新材料拓展”路线,聚焦高壁垒细分赛道,盈利效率更高,优势在于技术积累深厚、细分市场竞争力强。


未来随着万华化学更多高性能聚合物、精细化学品项目落地,以及新和成PPS、尼龙66等新材料产能逐步释放,双方的产品矩阵差异会进一步清晰,同时在部分交叉赛道的竞争也将持续。二者分别代表了国内化工企业“规模化一体化”与“精细化高附加值”两种典型发展方向。


全文内容需要订阅后才能阅读哦~
立即订阅

相关阅读

市场新闻
营收差9倍 净利差距收窄 万华化学与新和成的差异化扩张路径
 2026-11-19
    1   
市场新闻
增长约25%!世索科上调下半年半导体材料销售预期
 2026-11-17
市场新闻
总投资60亿元 燕山石化天津南港高端橡胶项目转入设备安装阶段 2027年一季度投产
 2026-11-17
市场新闻
可持续硬包装的新场景:纤维素瓶盖从实验室到量产
 2026-11-16
  萨克米(上海)机械设备有限公司 精英会员
市场新闻
FDA确认:采用科倍隆回收技术的rHDPE及rPP可用于食品直接接触
 2026-11-12
  科倍隆 标准会员
市场新闻
霍尼韦尔UOP获恒逸文莱炼化二期工艺技术合同
 2026-11-11
    1   
编辑精选
更多
独家专访|“收三年废品胜过读三年大学”,你可能低估了再生资源行业
林巧玲 编辑
专访绿环再生董事长伍杨
3739万元!万朗磁塑布局PVC、TPE/TPV等高分子改性材料中试
李润鑫 编辑
补充公司现有研发体系中的中试环节

您可能感兴趣

换一换

  • 人脉
  • 企业
loading... 无内容
{{[item.truename,item.truename_english][lang]}} {{[item.company_name,item.company_name_english][lang]}} {{[item.job_name,item.name_english][lang]}}
{{[item.company_name,item.company_name_english][lang]}} 公司名称    {{[item.display_name,item.display_name_english][lang]}}  

人工智能AI 回收 PCR 汽车

营收差9倍 净利差距收窄 万华化学与新和成的差异化扩张路径

识别右侧二维码,进入阅读全文
下载
x 关闭
订阅
亲爱的用户,请填写一下信息
立即订阅
顶部
反馈
客服
新闻
市场新闻
应用行业
产品类别
专访
视频
图片故事
热点专题
活动推介
杂志
前线
塑料应用
化学品及原料
加工技术与装备
环境与节能
大咖面对面
产品类别
注塑机
挤出机
辅助设备
吹塑机
模具
热流道
螺杆
应用行业
包装
汽车
医疗
回收
电子电器
LED照明
建筑
其他
活动
线下研讨会
在线研讨会
CHINAPLAS
CPS+ 在线供需对接平台
官方刊物
CPS 电子报
媒体介绍
社交媒体
微信
微博
Copyright © 2026 雅式橡塑网 北京雅展展览服务有限公司 All rights reserved 本网站内容受版权保护, 未经许可不得转载  京ICP备19044398号-1 京公网安备11010502056620号